保険は、病気やケガ、事故、災害など、将来起こるかもしれない経済的なリスクに備える仕組みです。保険料を出し合って大きな資金を用意し、万一のことがあった人に保険金や給付金を支払う「相互扶助」の考え方で成り立っています。
この記事では、生命保険や医療保険、自動車保険や火災保険など、私たちの暮らしに身近な保険を全14種類紹介します。人の命や健康に備える保険と、暮らしや財産を守る保険に分けて、それぞれの補償内容と特徴をまとめました。
保険は大きく「生命保険(第一分野)」「損害保険(第二分野)」「医療保険などの第三分野」に分類されます。似た名前でも補償の対象が異なるため、加入するときは「何に対する備えか」を確認することが大切です。
人の命と健康に備える保険
1. 生命保険
出典:Wikimedia Commons「File:A family gathered in the kitchen at home looking at photographs (16308914556).jpg」
補償内容
被保険者が死亡したとき、または高度障害状態になったときに、受取人へ死亡保険金が支払われる。定期保険・終身保険・養老保険などのタイプがある。
特徴
遺された家族の生活費や子どもの教育費を確保するのが主な目的で、保険のなかでも最も基本となる、人の命に対する備えである。貯蓄性を兼ねたタイプもある。
2. 医療保険
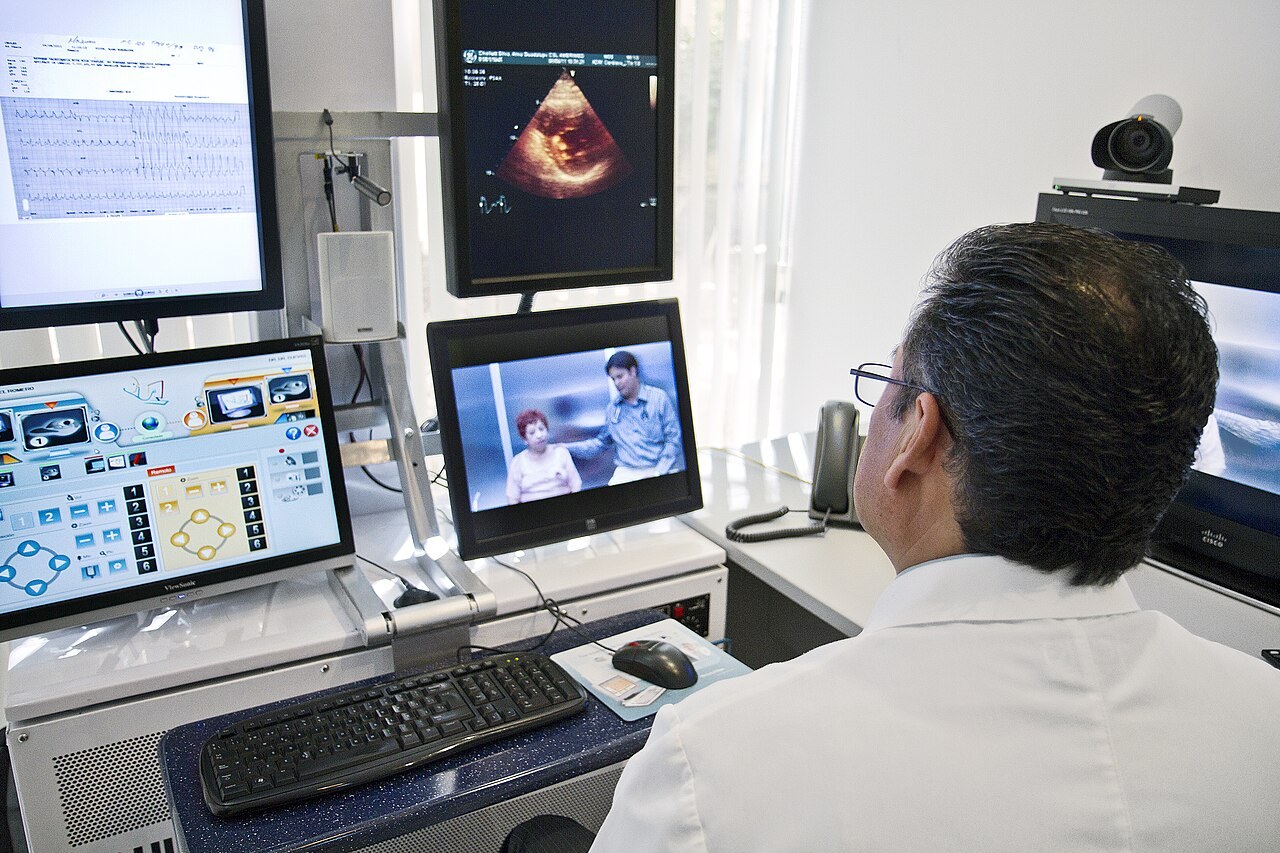
出典:Wikimedia Commons「File:Telemedicine Consult.jpg」
補償内容
病気やケガで入院したときの入院給付金や、手術を受けたときの手術給付金が支払われる。入院給付金は日額×入院日数で計算されるタイプが一般的。
特徴
公的医療保険ではまかなえない差額ベッド代や食事代、収入減少に備える保険で、特約で先進医療や通院まで幅広く備えられるのが特徴である。
3. がん保険
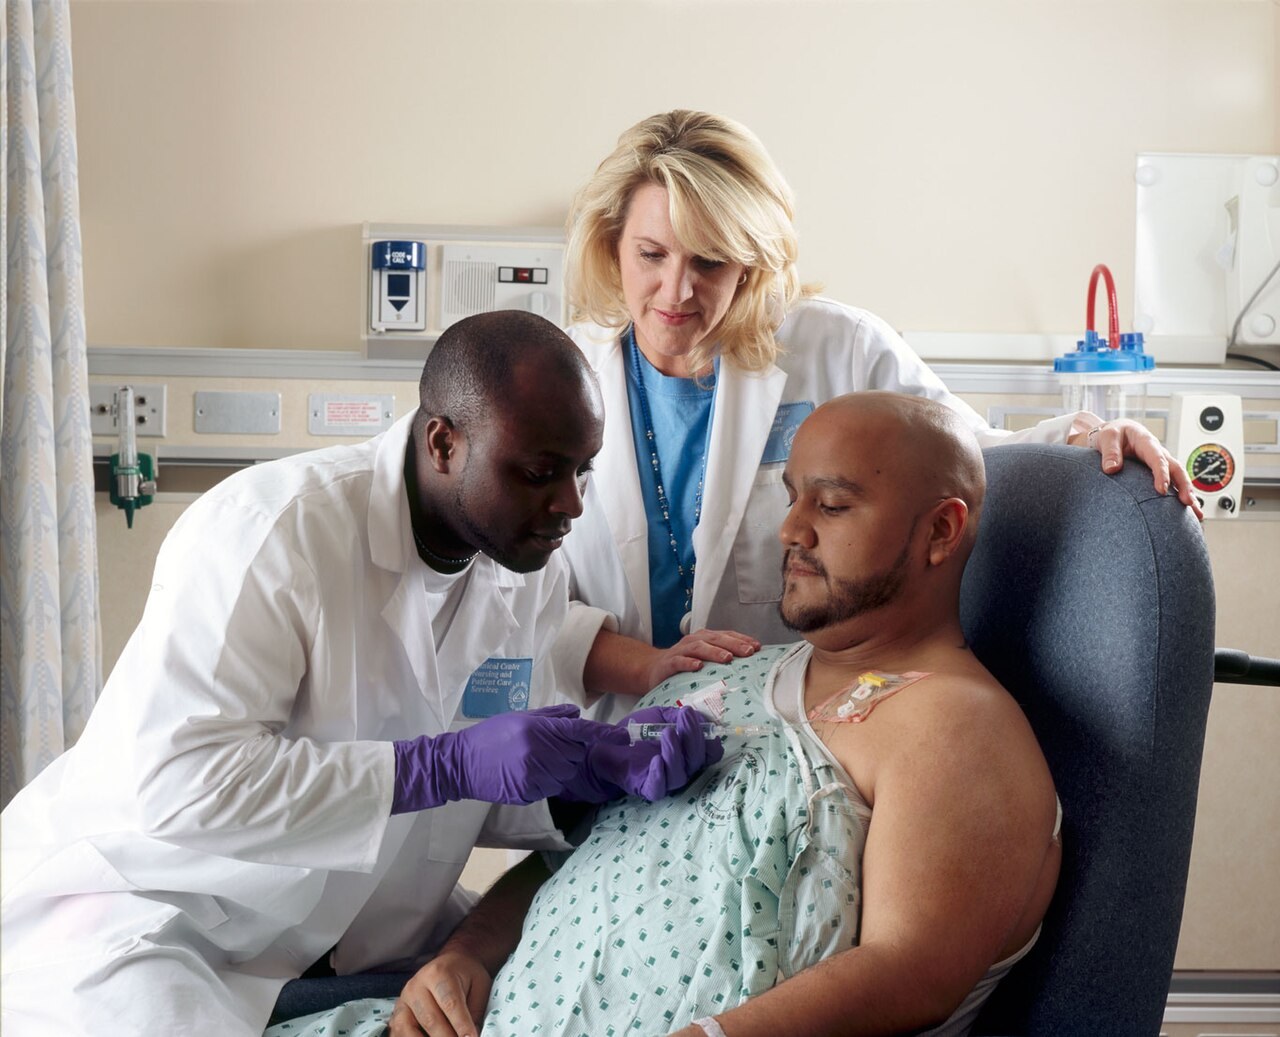
出典:Wikimedia Commons「File:Patient receives chemotherapy.jpg」
補償内容
がんと診断されたときの診断給付金(一時金)や、がん治療のための入院・手術・通院に対する給付金が支払われる。
特徴
医療保険と違い、補償をがんだけに絞った保険で、まとまった診断一時金を受け取れる商品が多い。加入から一定期間(一般に90日程度)は保障されない免責期間がある点に注意したい。
4. 介護保険
出典:Wikimedia Commons「File:Hiezu Village Day-care Facility ac.jpg」
補償内容
公的介護保険で要介護状態と認定された場合などに、介護一時金や介護年金が支払われる民間の保険。
特徴
国の公的介護保険を補う位置づけで、介護費用の自己負担分や介護に伴う収入減少に備える。長生きするほど高まる介護リスクに、公的制度とセットで備える考え方が大切である。
5. 年金保険(個人年金保険)
出典:Wikimedia Commons「File:Elderly Couple Eating.jpg」
補償内容
契約時に定めた年齢(60歳や65歳など)に達したあと、一定期間または一生涯にわたって年金形式で保険金を受け取る。
特徴
老後の生活資金を積み立てる貯蓄型の保険で、公的年金の不足分を補うための自助努力の手段として利用される。受け取り方には確定年金・終身年金などの種類がある。
6. 学資保険
出典:Wikimedia Commons「File:Graduation (UHPC 6212).jpg」
補償内容
子どもの進学時期など契約で定めたタイミングで祝い金を受け取り、満期には満期保険金を受け取る。契約者(親)に万一のことがあった場合は、以後の保険料払込が免除される商品が多い。
特徴
教育資金を計画的に貯めるための貯蓄型保険で、途中で解約すると元本割れしやすいため、無理のない保険料で長く続けることが大切である。
7. 傷害保険
出典:Wikimedia Commons「File:Person with crutches State Library of Queensland Cultural Precinct, Stanley Place South Brisbane P1110167.jpg」
補償内容
急激かつ偶然な外来の事故によるケガで、死亡・後遺障害になった場合や、入院・通院した場合に保険金が支払われる。
特徴
補償の対象は「ケガ」のみで、病気は対象外となる点が医療保険との大きな違いである。日常生活の事故からスポーツ・レジャー中のケガまで備えられる。
8. 就業不能保険
出典:Wikimedia Commons「File:Medical Care and Compassion in a Hospital Bed provided by Nova Ukraine.jpg」
補償内容
病気やケガで長期間働けない状態が続いた場合に、毎月一定額の給付金が支払われる。所得補償保険も同様の仕組みである。
特徴
治療費ではなく「働けない間の収入減少」を補う保険で、自営業者やフリーランスなど、休むと収入が止まってしまう人にとって重要性が高い。一般に免責期間(60日など)を過ぎてから給付が始まる。
暮らしと財産を守る保険
9. 自動車保険
出典:Wikimedia Commons「File:Driving on the road, Moscow, Russia.jpg」
補償内容
自動車事故で他人を死傷させた場合の対人賠償、他人の物を壊した場合の対物賠償のほか、自分の車の損害を補償する車両保険などから構成される任意保険。
特徴
法律で加入が義務付けられる自賠責保険(強制保険)だけでは補償が不十分なため、多くの人が任意保険に加入する。対人・対物賠償は無制限で備えるのが一般的とされる。
10. 火災保険
出典:Wikimedia Commons「File:Residential by Zenpukuji River in Horinouchi, Suginami, Tokyo, Japan, 2024 May.jpg」
補償内容
火災による損害だけでなく、落雷・爆発・風災・ひょう災・雪災・水災・盗難などによる建物や家財の損害を補償する。
特徴
名前とは裏腹に補償範囲が広く、台風や大雨による被害にも対応できる暮らしの基本的な保険である。近年は水災補償の有無など、住む地域のリスクに合わせた選び方が重要になっている。
11. 地震保険
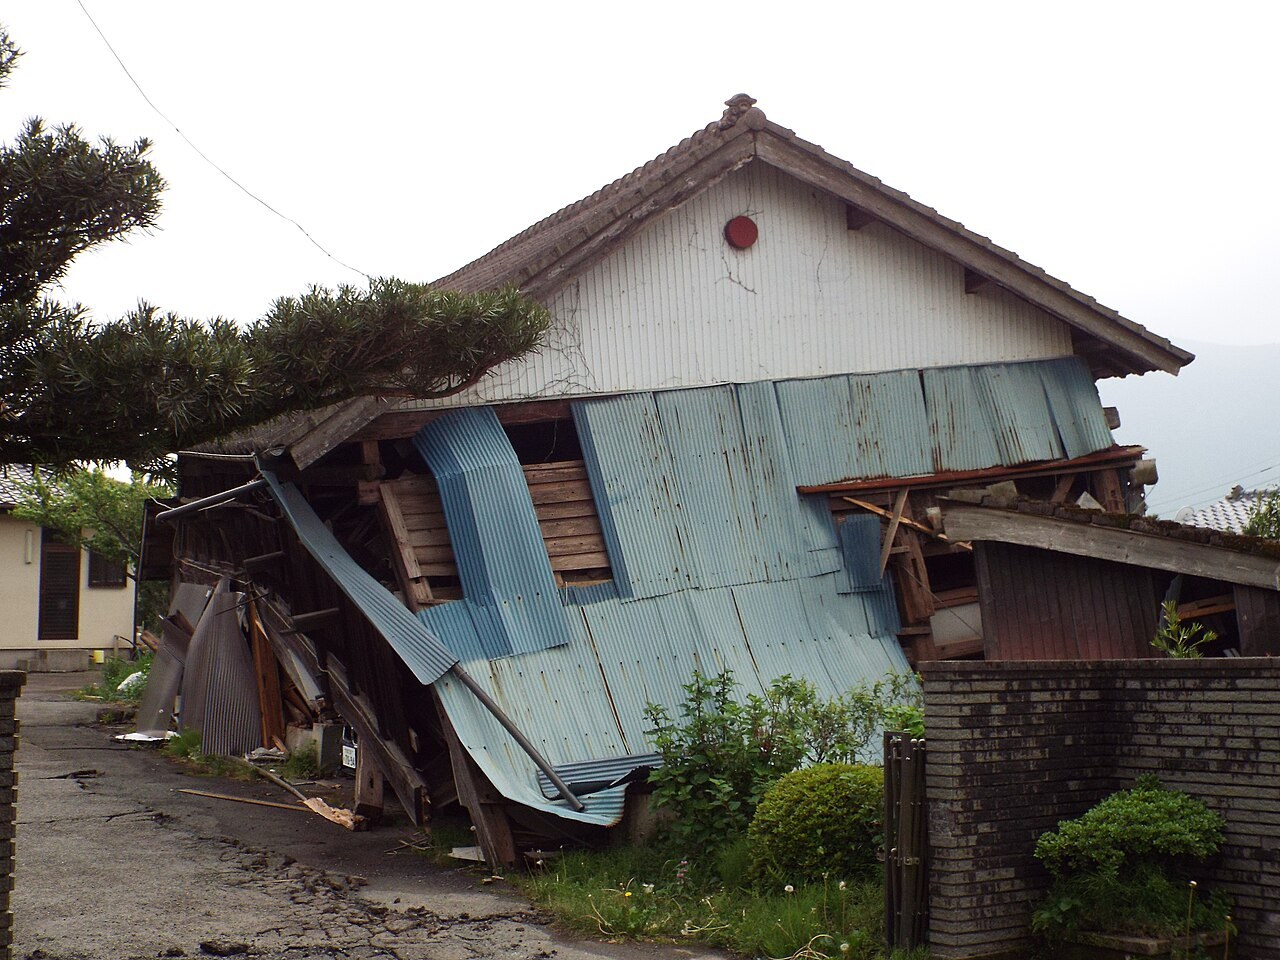
出典:Wikimedia Commons「File:House damaged by the 2016 Kumamoto earthquake.jpg」
補償内容
地震・噴火・津波を原因とする火災や倒壊、流失などによる建物・家財の損害を補償する。
特徴
単独では加入できず、火災保険に付帯して契約する仕組みで、保険金額は火災保険の30〜50%の範囲で設定する。地震による火災は火災保険だけでは補償されないため、セットでの備えが必要になる。
12. ペット保険
出典:Wikimedia Commons「File:Stethoscope examination of a white dog in Newark, New Jersey.jpg」
補償内容
犬や猫が病気やケガで動物病院を受診した際の、通院・入院・手術にかかる診療費の一部が補償される。補償割合は50%や70%のプランが一般的。
特徴
ペットには公的な医療保険制度がないため、診療費は全額自己負担となり、高額になりやすい。手術や入院に備えるフルカバー型と、通院に絞ったタイプなど商品の違いが大きい。
13. 自転車保険
出典:Wikimedia Commons「File:Bicycle ride in Dhaka.jpg」
補償内容
自転車事故で他人にケガをさせたり物を壊したりした場合の賠償責任と、運転者自身のケガ(入院・通院)を補償する。
特徴
自転車事故でも高額な賠償判決が出る事例があり、多くの自治体で加入が義務化・努力義務化されている。個人賠償責任保険が付いた他の保険でカバーできる場合もある。
14. 海外旅行保険
出典:Wikimedia Commons「File:Departures hall at San Francisco Airport (51907931698).jpg」
補償内容
海外旅行中の病気・ケガの治療費用や、携行品の盗難・破損、他人への賠償責任、旅行のキャンセル費用などを補償する。
特徴
海外では医療費が日本よりはるかに高額になる国も多く、治療・救援費用の補償が最も重要な項目とされる。クレジットカードに付帯する保険でまかなえる場合もあるが、補償額の確認が必要である。
関連記事
まとめ
保険は、生命保険や医療保険のように「人」に備えるものと、火災保険や自動車保険のように「暮らしや財産」を守るものに大きく分かれます。公的な医療保険や年金、自賠責保険といった社会保障・強制保険で足りない部分を、民間の保険で補うという考え方が基本です。
保険の種類が多くて迷う場合は、まず「死亡」「病気・ケガ」「働けない状態」「事故の賠償」「災害」というリスクごとに、公的制度でどこまでまかなえるかを確認し、不足分だけを保険で備えると無駄のない設計になります。この一覧を手がかりに、自分のライフステージに合った保険選びを進めてみてください。