普段使っている銀行や信用金庫も、法律上の位置づけや組織の成り立ちによって「金融機関の種類」が分かれており、利用できるサービスや取引のルールが少しずつ異なります。
この記事では、都市銀行から政府系金融機関まで、金融機関の種類12種類を一覧で紹介します。それぞれの役割・特徴と主な機関をまとめましたので、預け先や借入先を選ぶときの基礎知識として役立ててください。
株式会社形態の銀行と、会員・組合員のための協同組織金融機関とでは、出資者と利用者の関係が異なる点も、種類を見分けるポイントになります。
銀行(株式会社形態)
1. 都市銀行
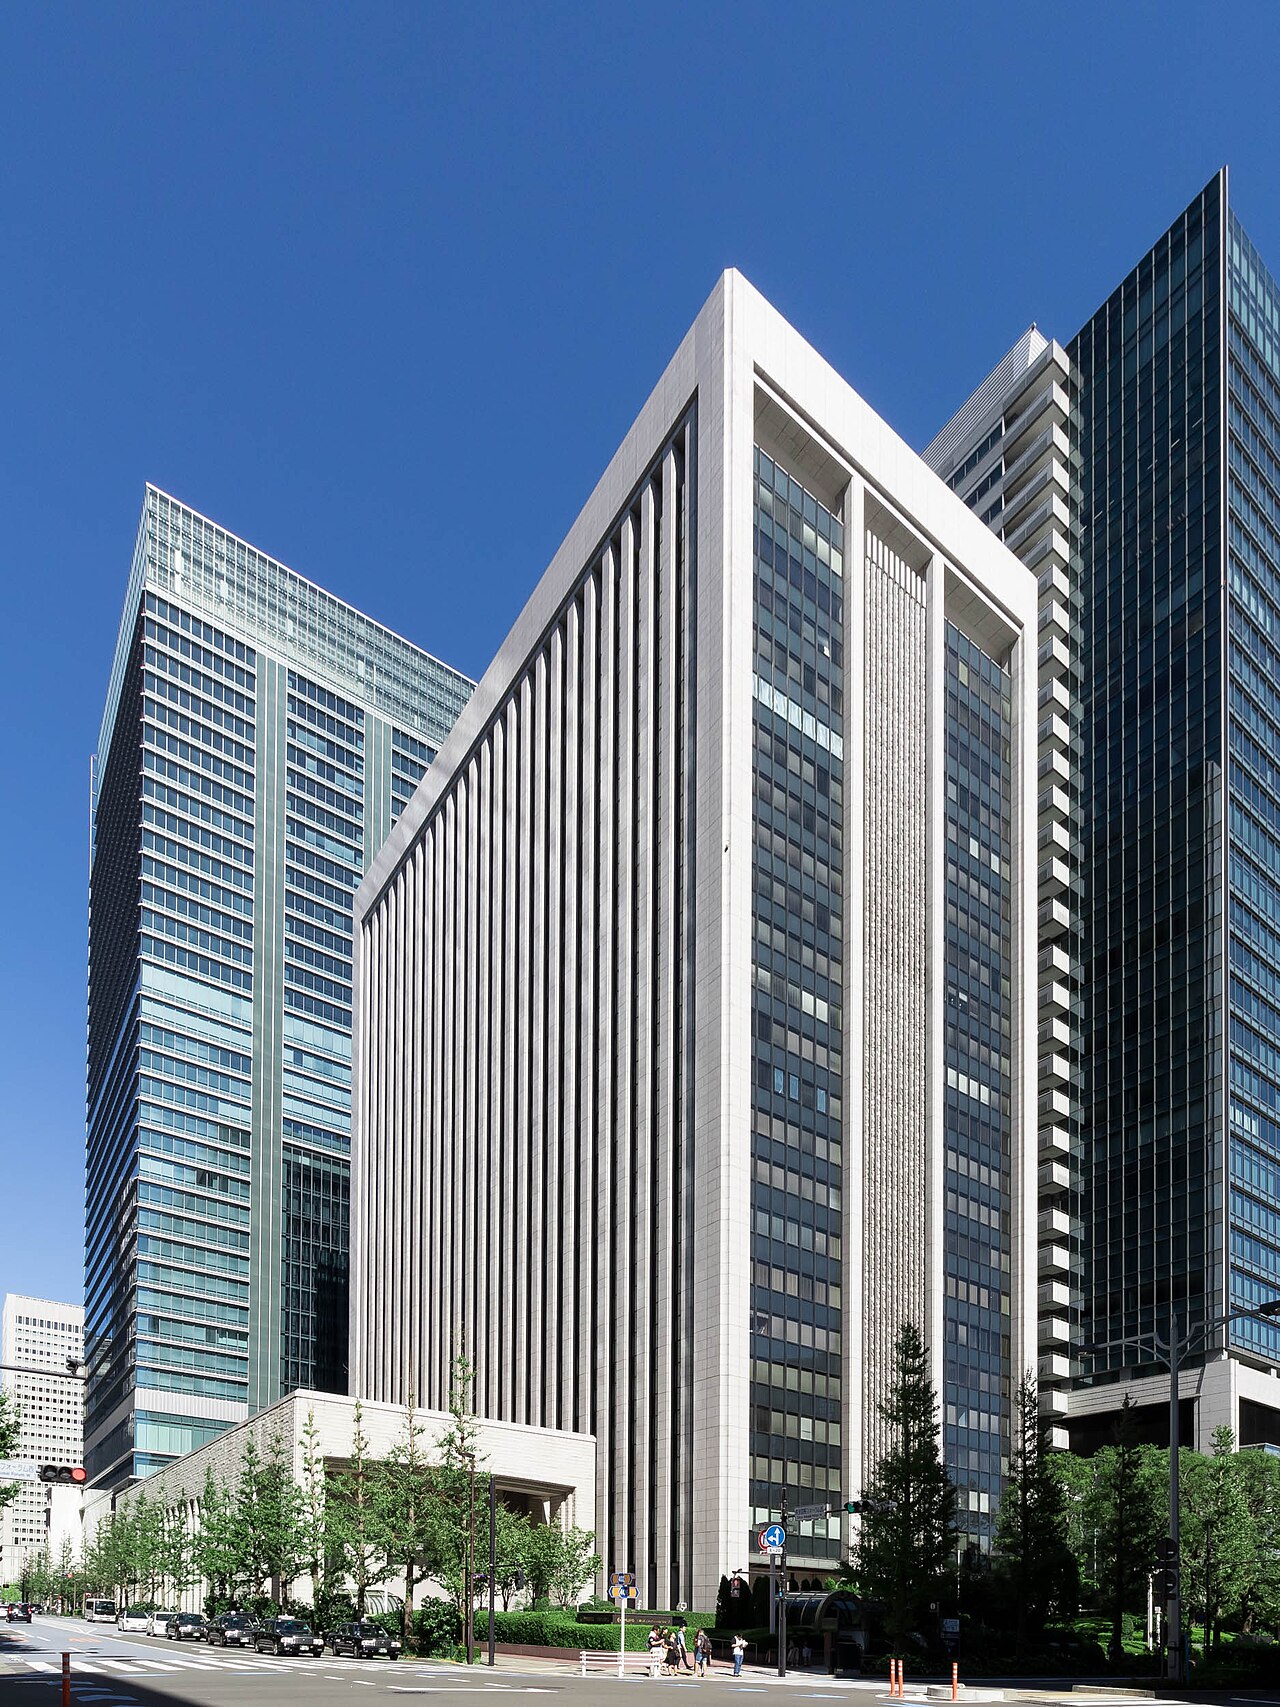
出典:Wikimedia Commons「File:Bank of Tokyo-Mitsubishi UFJ 2018.jpg」
役割・特徴
大都市に本店を置き、全国や海外に展開する大手銀行です。預金・融資・為替のフルサービスを、大企業から個人まで幅広く提供するのが特徴で、金融システムの中核を担います。
主な機関
三菱UFJ銀行、三井住友銀行、みずほ銀行、りそな銀行の4行が都市銀行とされます。
2. 地方銀行
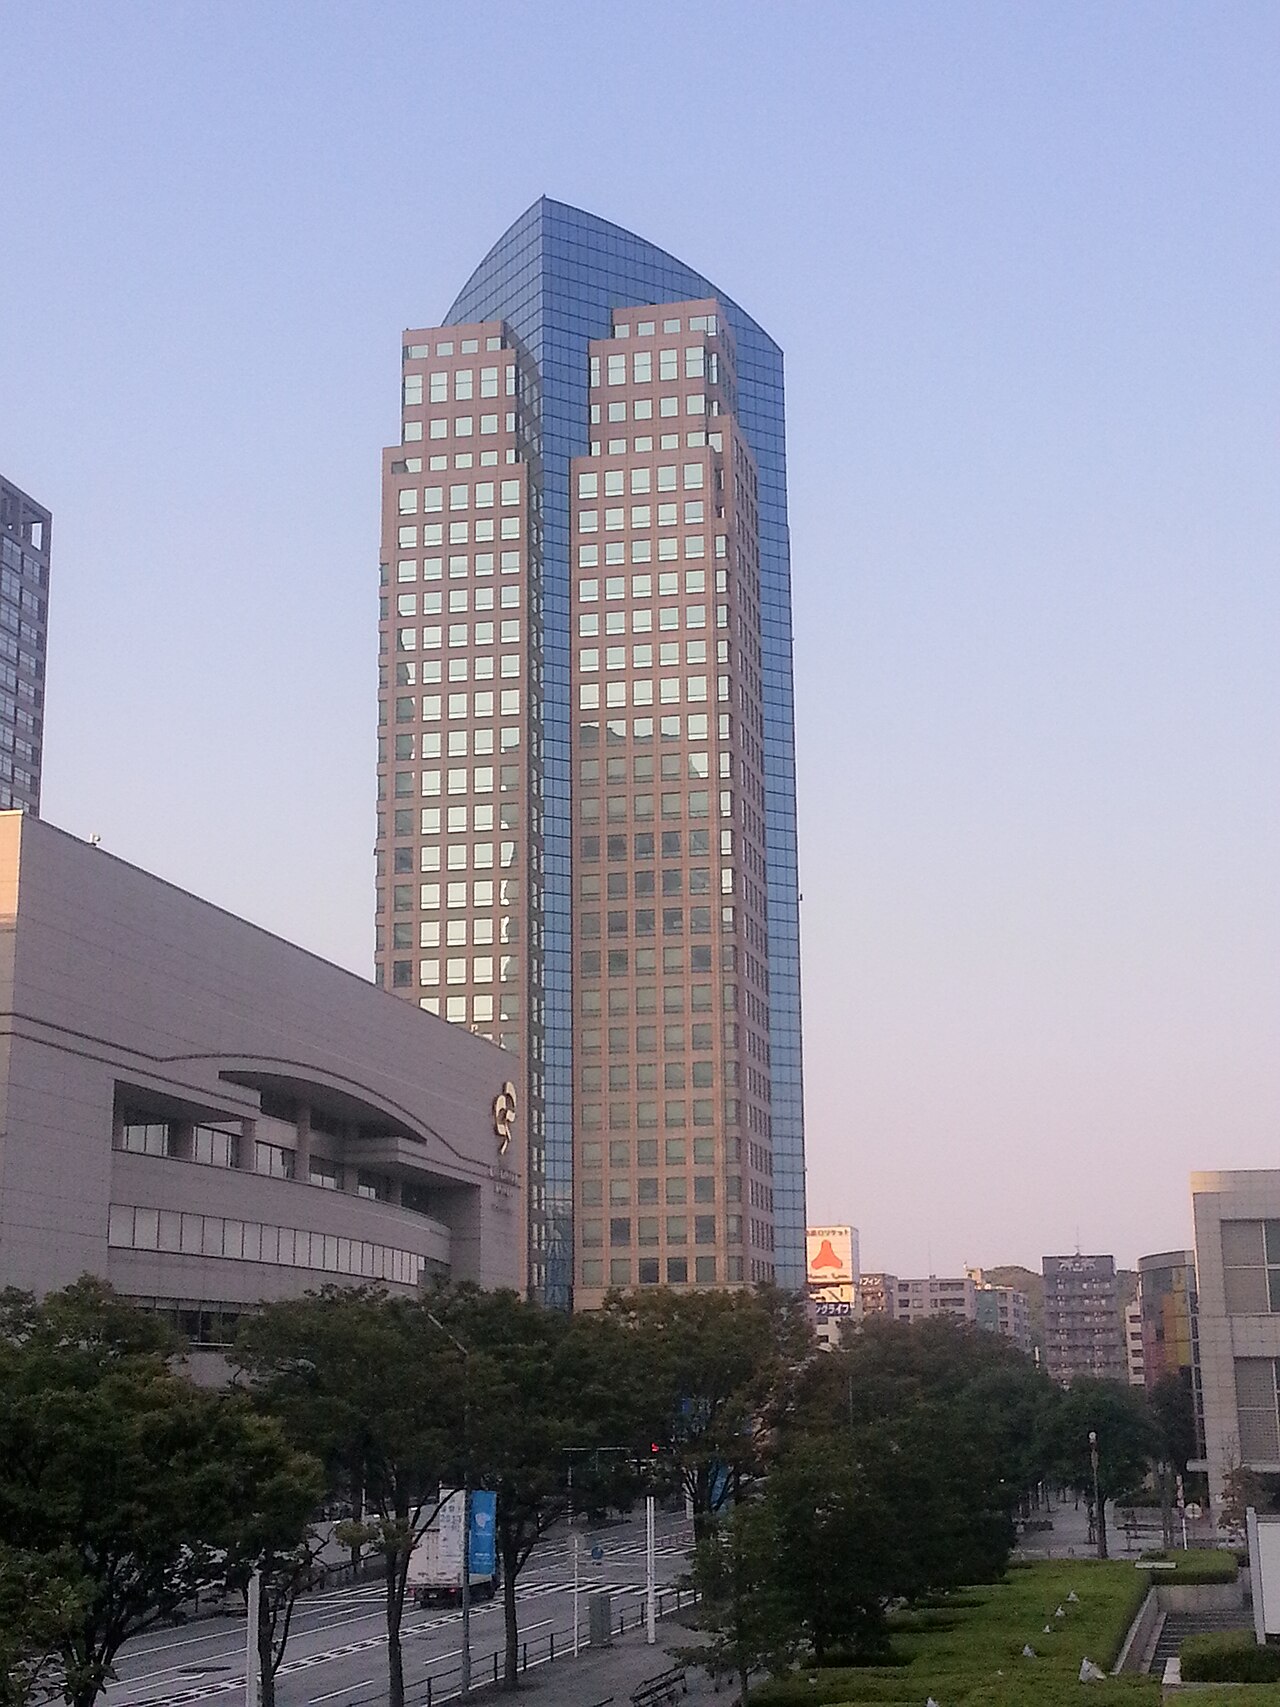
出典:Wikimedia Commons「File:Bank of Yokohama Head Office Building 02.jpg」
役割・特徴
各都道府県を中心に営業基盤を持つ銀行で、地域の中小企業や個人との取引が中心です。本店所在地の地域経済と密接に関わり、自治体の指定金融機関を務める銀行も多くあります。
主な機関
横浜銀行、千葉銀行、静岡銀行、福岡銀行など、全国地方銀行協会に加盟する銀行が60行あまりあります。
3. 第二地方銀行
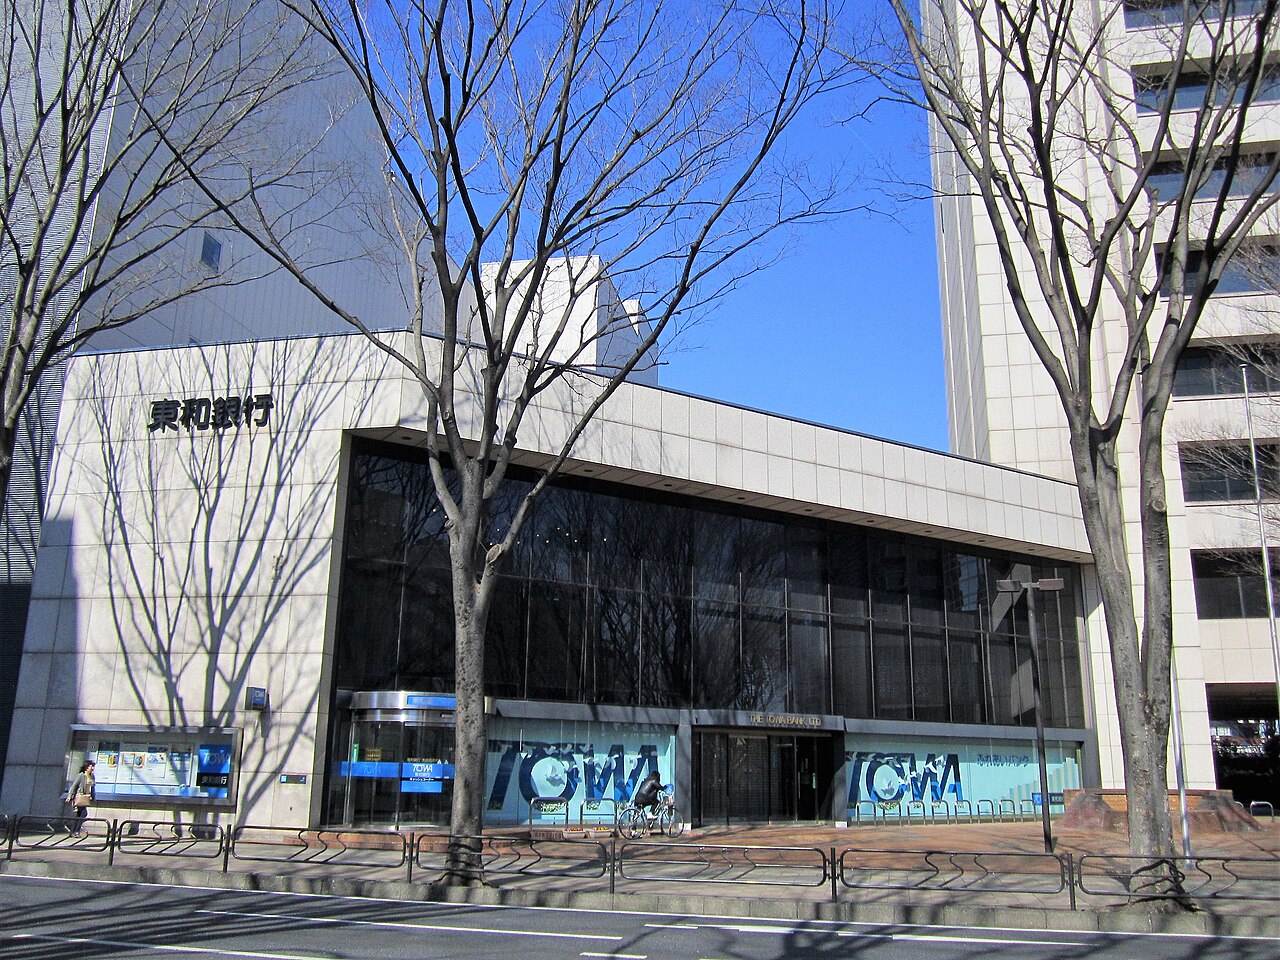
出典:Wikimedia Commons「File:Towa Bank Head Office-2.jpg」
役割・特徴
地方銀行と似た地域密着型の銀行ですが、相互銀行や信用金庫などから転換した銀行が多いという成り立ちの違いがあります。第二地方銀行協会に加盟する銀行の総称として使われます。
主な機関
京葉銀行、もみじ銀行、東和銀行など、全国に40行前後の銀行があります。
4. 信託銀行
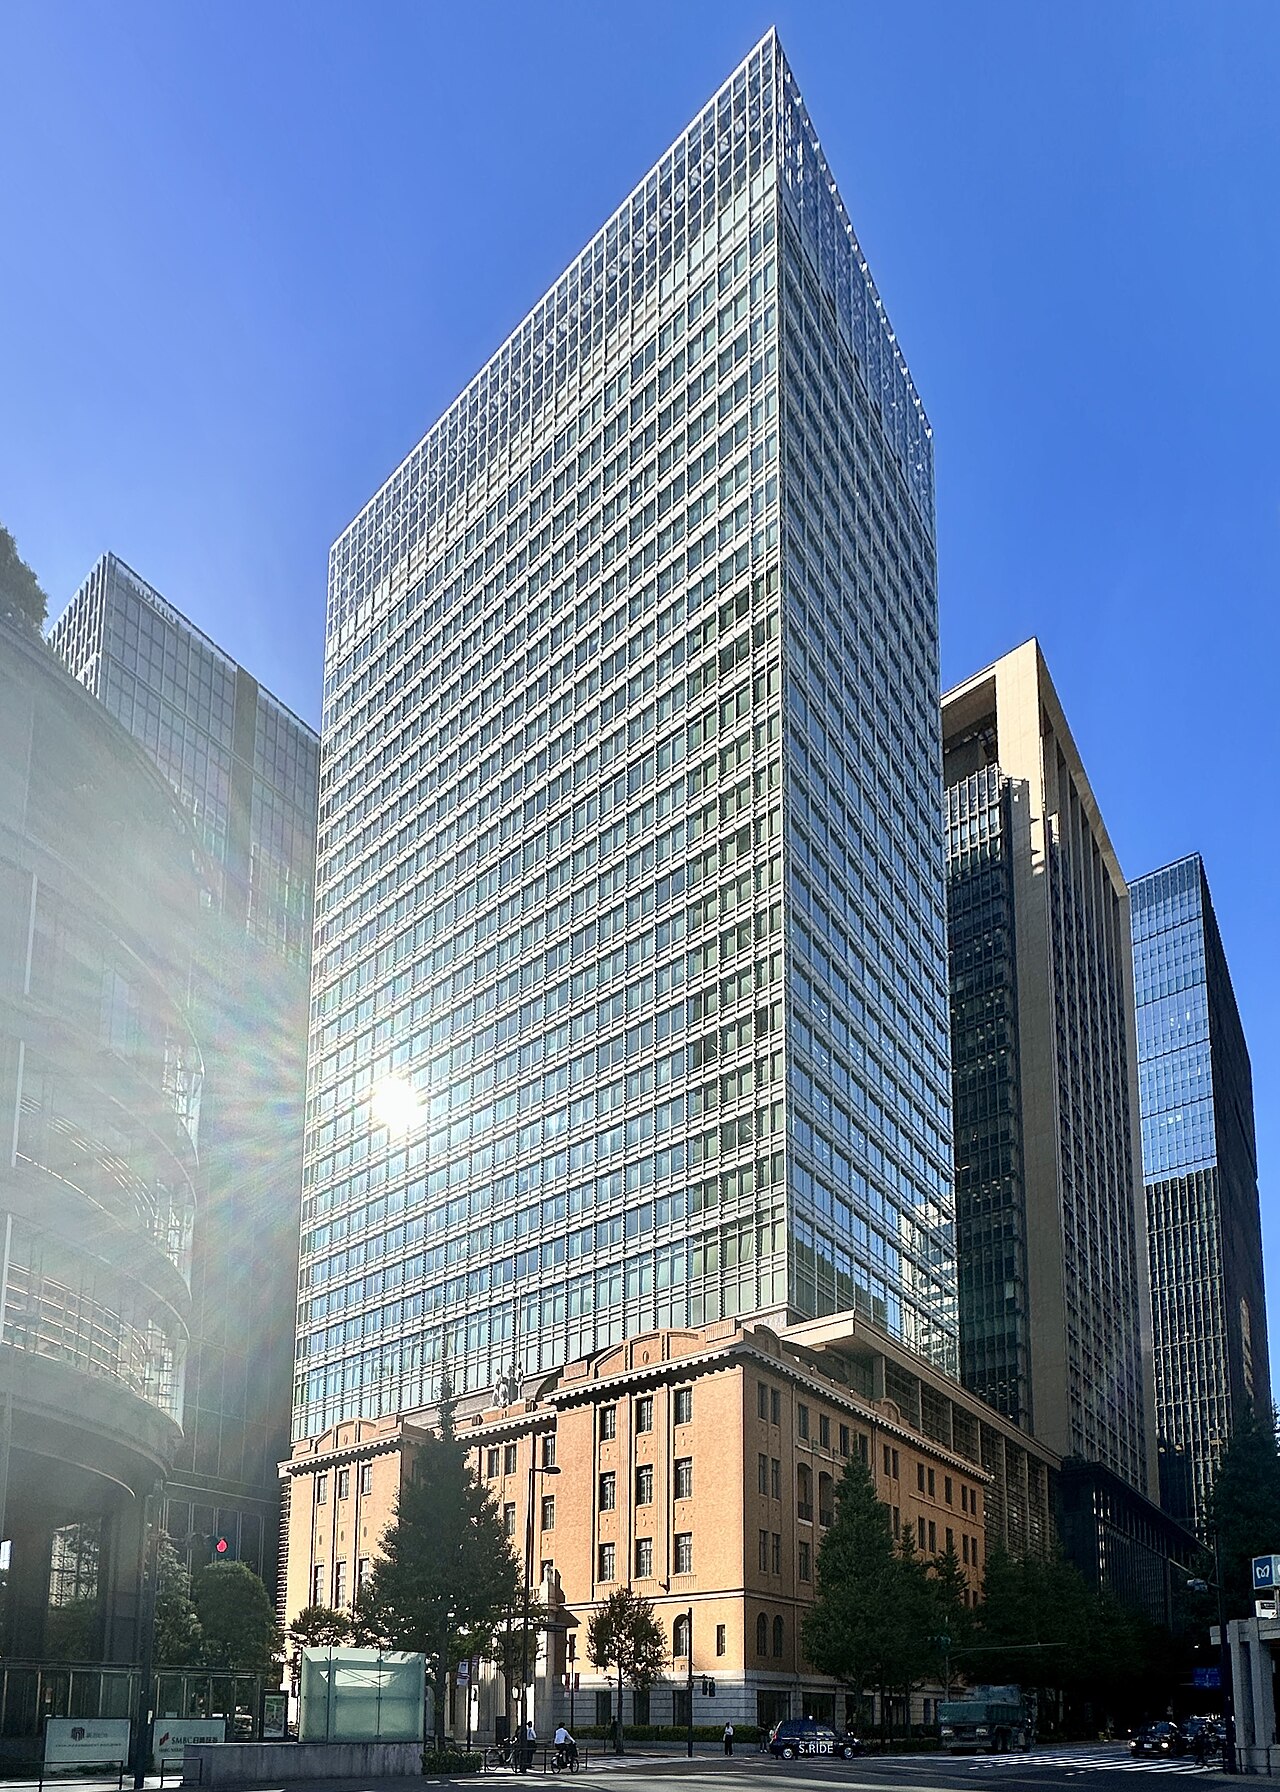
出典:Wikimedia Commons「File:Mitsubishi UFJ Trust and Banking HQ.jpg」
役割・特徴
通常の銀行業務に加えて信託業務を併せて行う銀行です。資産管理や遺言信託、不動産信託など「財産を預かって管理・運用する」業務が柱になります。
主な機関
三菱UFJ信託銀行、三井住友信託銀行、みずほ信託銀行のほか、信託業務を併営するりそな銀行などがあります。
5. ネット銀行
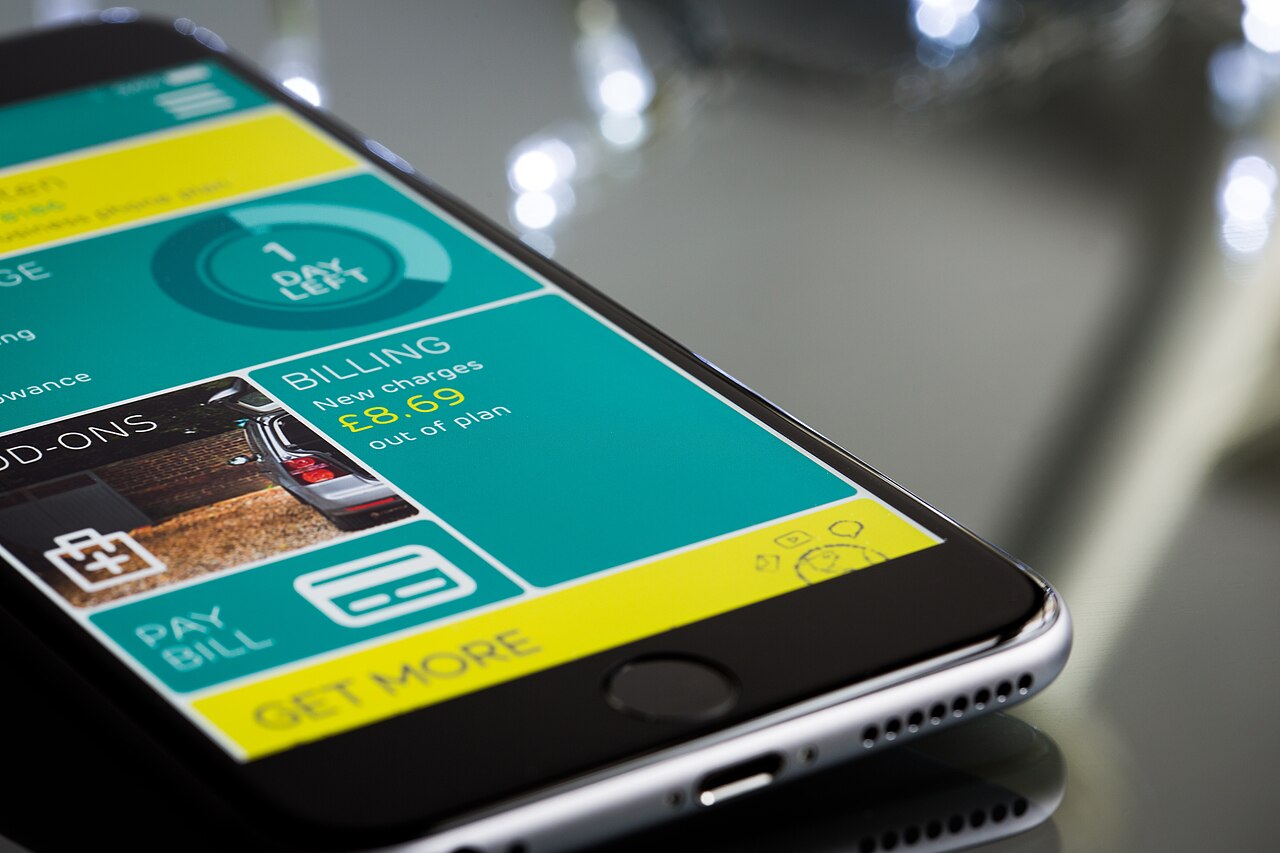
出典:Wikimedia Commons「File:Banca móvil.jpg」
役割・特徴
店舗を持たず、インターネットとATMネットワークでサービスを提供する銀行です。店舗コストを抑えた分、手数料の安さや預金金利、アプリの使い勝手で競争するのが特徴です。
主な機関
住信SBIネット銀行、楽天銀行、PayPay銀行、auじぶん銀行、ソニー銀行などがあります。
6. 外資系銀行
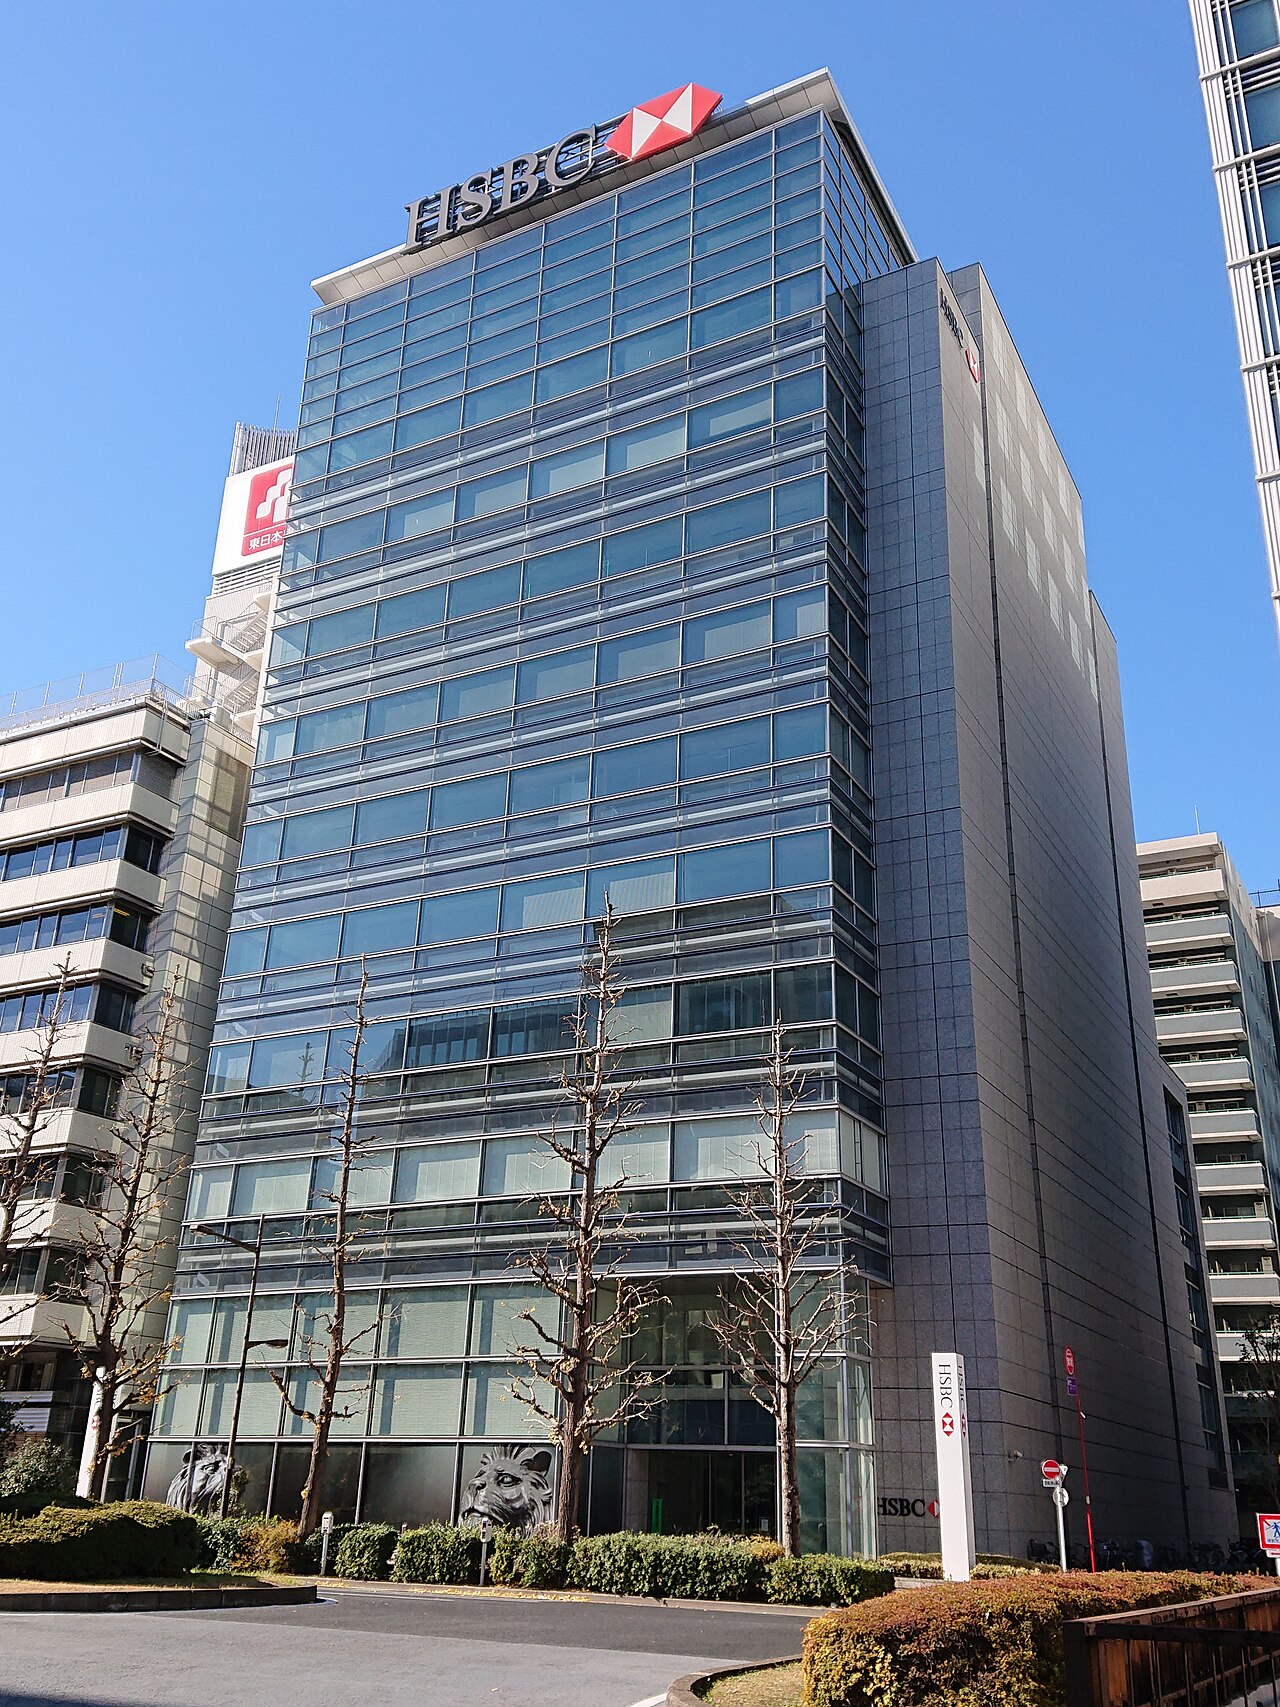
出典:Wikimedia Commons「File:HSBC Building, at Nihonbashi, Chuo, Tokyo (2019-01-02).jpg」
役割・特徴
外国の銀行が日本に設けた支店や子会社です。日本では法人向けや富裕層向けの業務が中心で、個人向けの店舗業務は縮小した例もあります。
主な機関
シティバンク、エヌ・エイやHSBC、スタンダードチャータード銀行などの在日拠点があります。
7. ゆうちょ銀行
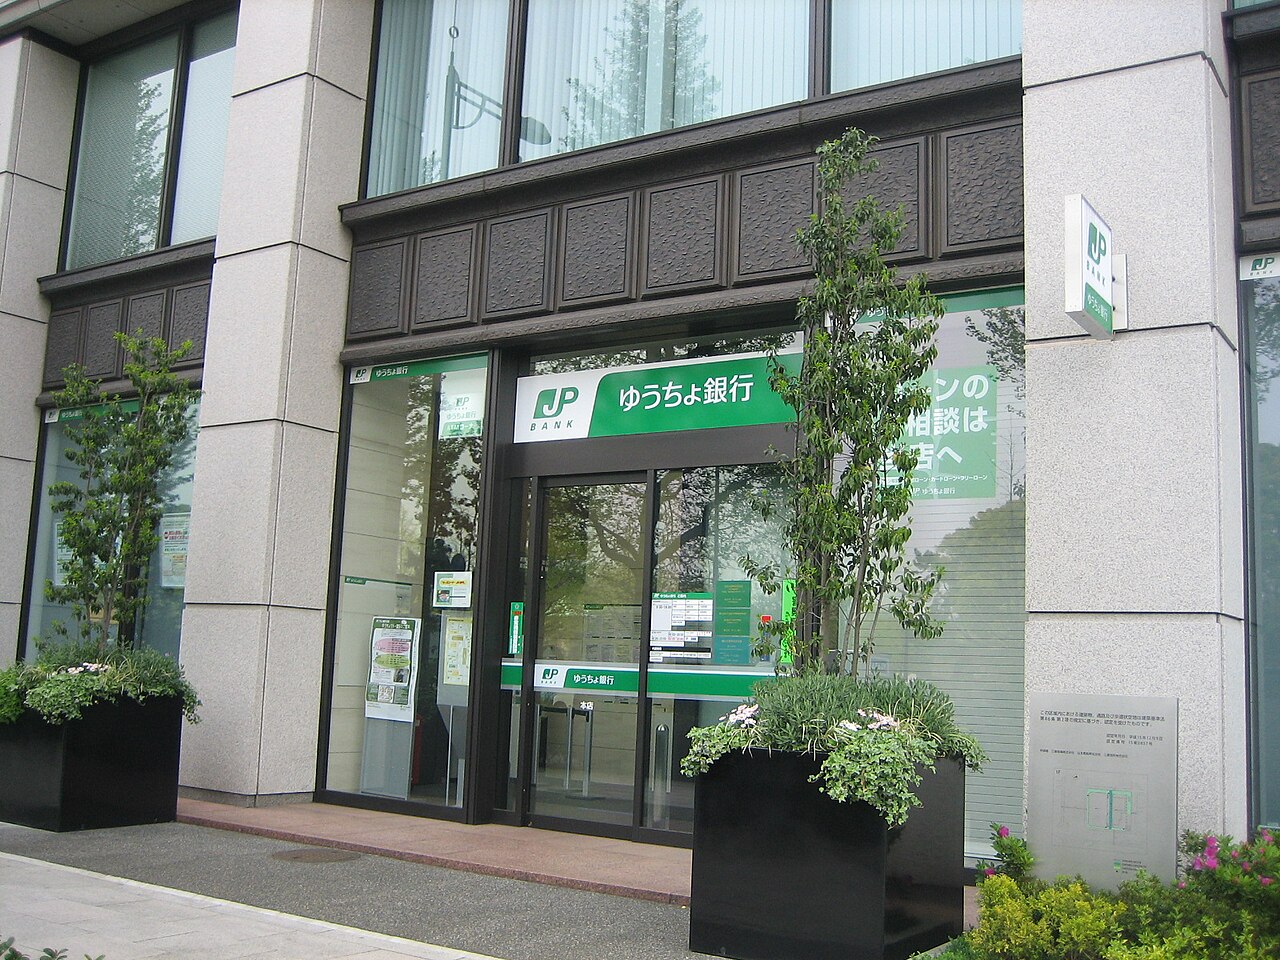
出典:Wikimedia Commons「File:JP bank head store 01016.JPG」
役割・特徴
2007年の郵政民営化で誕生した銀行で、全国の郵便局ネットワークを通じてサービスを提供します。通常貯金などに預入限度額が定められている点が、他の銀行と異なる特徴です。
主な機関
日本郵政グループの株式会社ゆうちょ銀行で、全国2万を超える郵便局の窓口や直営店で取り扱われます。
協同組織金融機関
8. 信用金庫
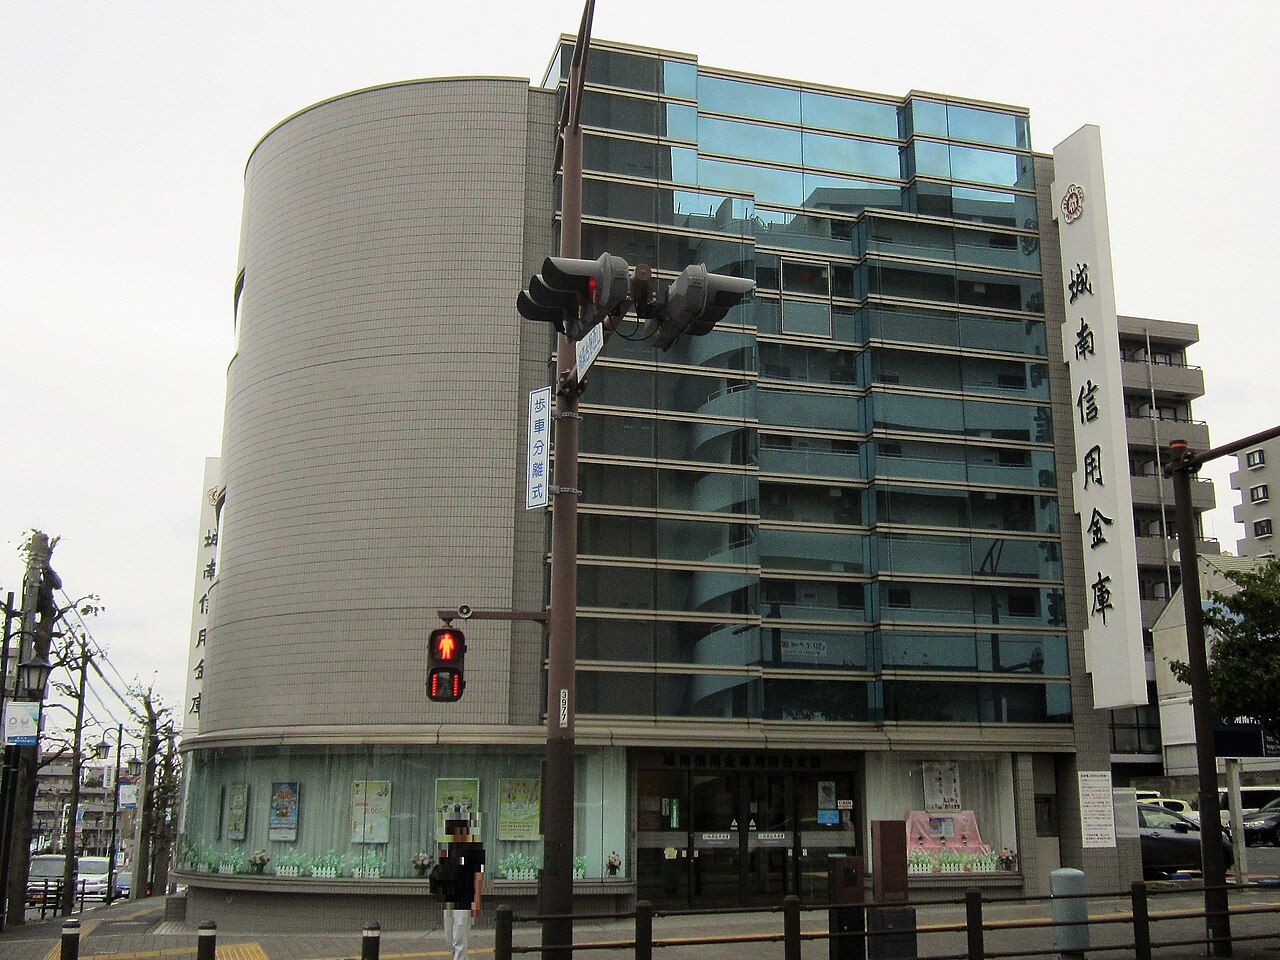
出典:Wikimedia Commons「File:Johnan Shinkin Bank Shonandai Branch.jpg」
役割・特徴
会員出資による協同組織の金融機関で、営業地域が一定の地区に限定されるのが特徴です。預金は誰でも利用できますが、融資は会員である地域の中小企業や個人が中心になります。
主な機関
城南信用金庫、京都中央信用金庫、多摩信用金庫など、全国に250あまりの金庫があります。
9. 信用組合
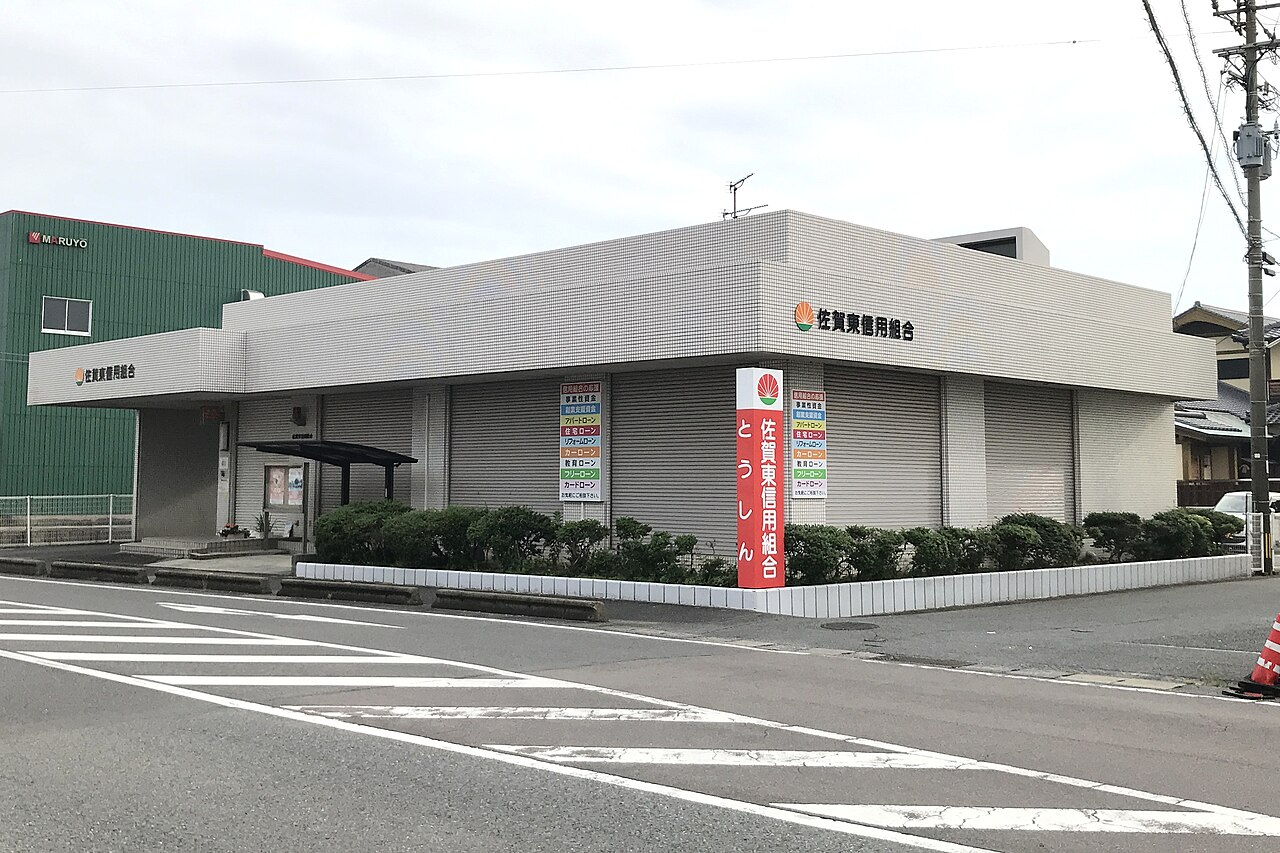
出典:Wikimedia Commons「File:Sagahigashi Credit Union Modoromi Branch.jpg」
役割・特徴
信用金庫と同じ協同組織金融機関ですが、地域・職域・業域で結びついた組合員を対象とする点が特徴で、規模は信用金庫より小さいところが多く、相互扶助の色合いが濃い組織です。
主な機関
都道府県単位の地域信用組合のほか、警察・消防などの職域信用組合、業域信用組合など、全国に140あまりの組合があります。
10. 労働金庫
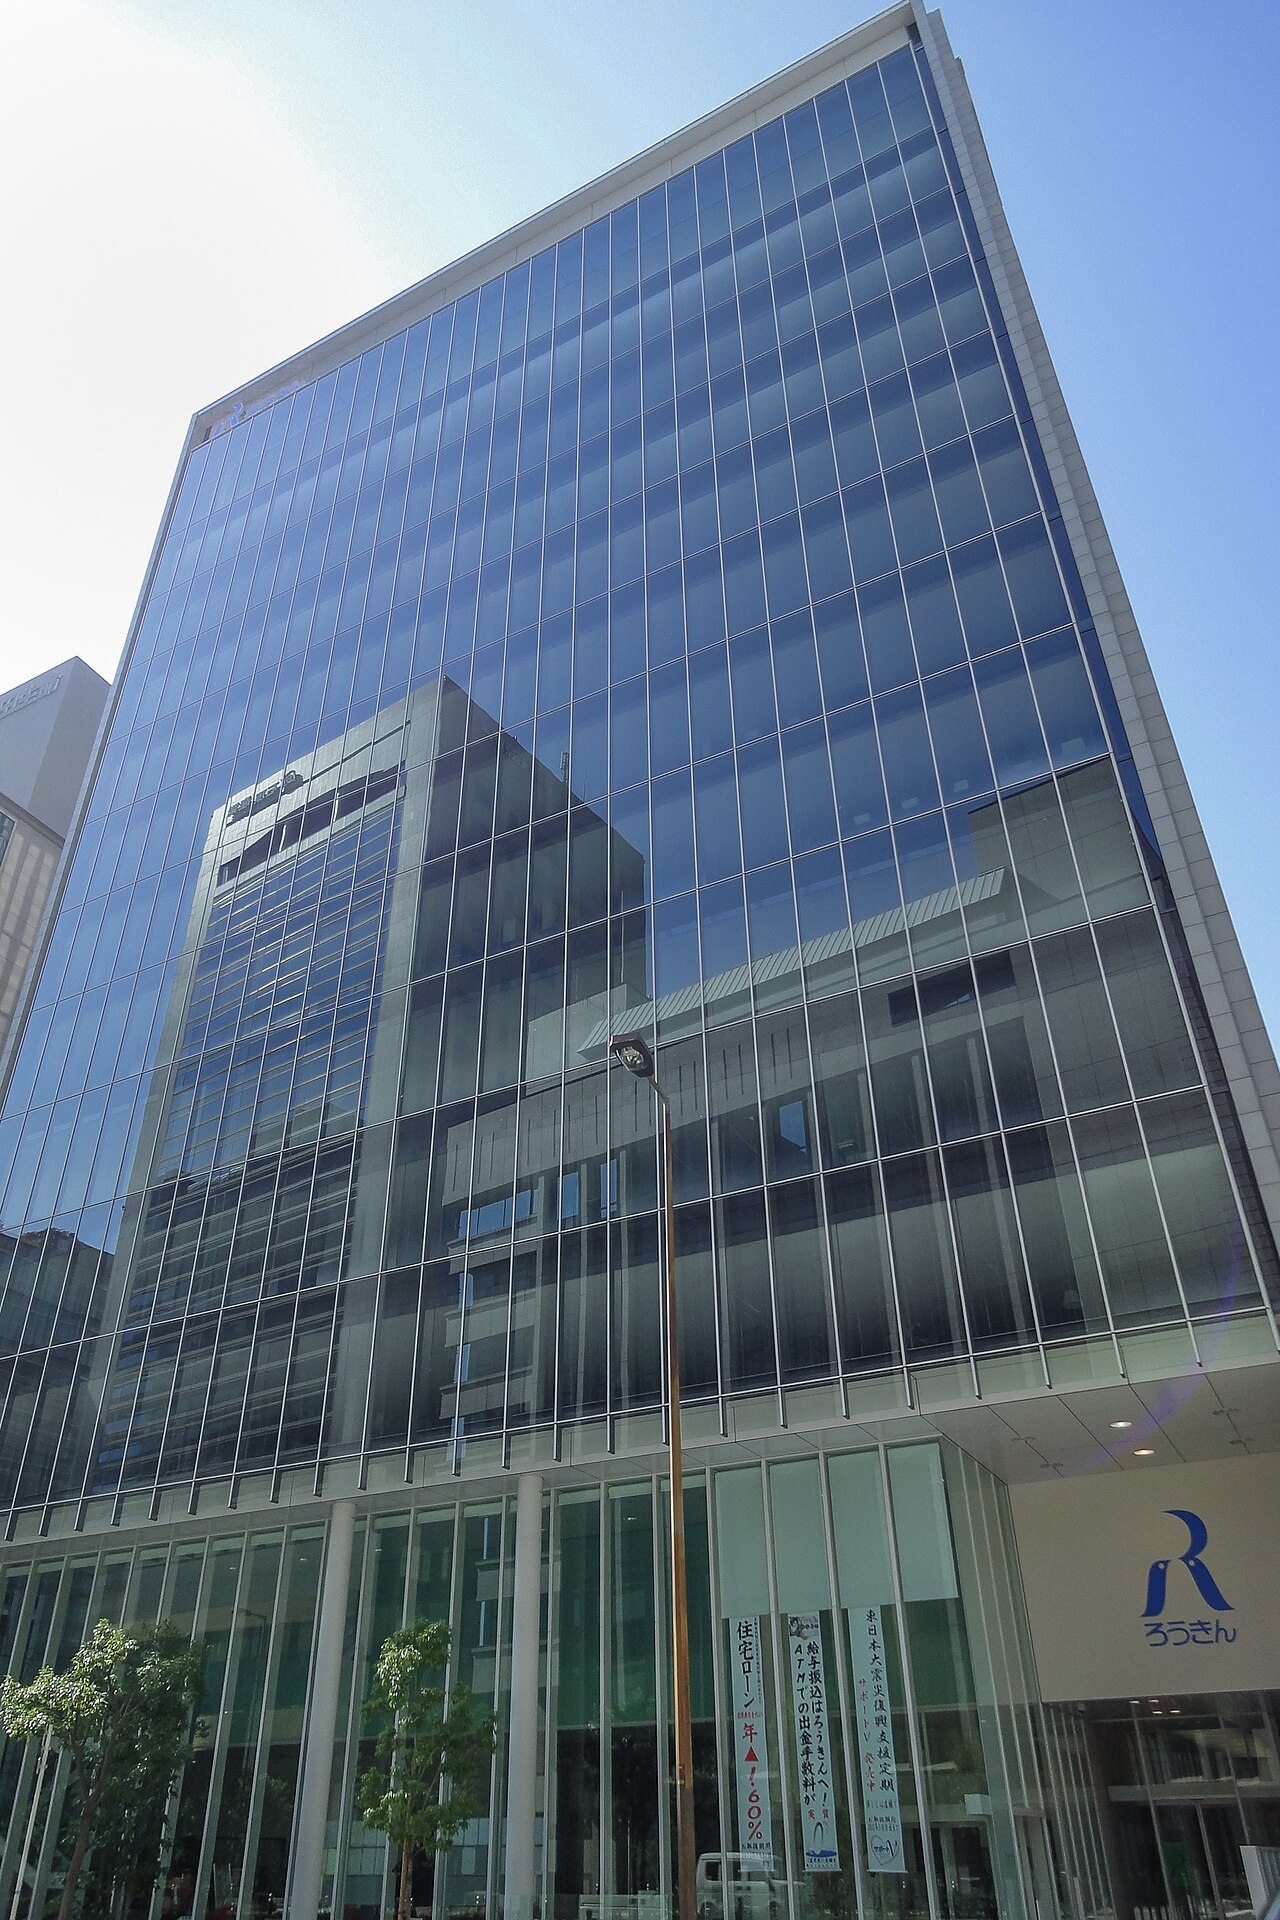
出典:Wikimedia Commons「File:Rokin Higobashi Bldg 20111016-001.jpg」
役割・特徴
労働組合や生活協同組合などが会員となって運営する、働く人のための福祉金融機関です。住宅ローンや教育ローンなど、組合員の生活を支援する融資に力を入れています。
主な機関
中央労働金庫、近畿労働金庫など全国に13の労働金庫があり、「ろうきん」の愛称で知られます。
11. 農業協同組合(JAバンク)
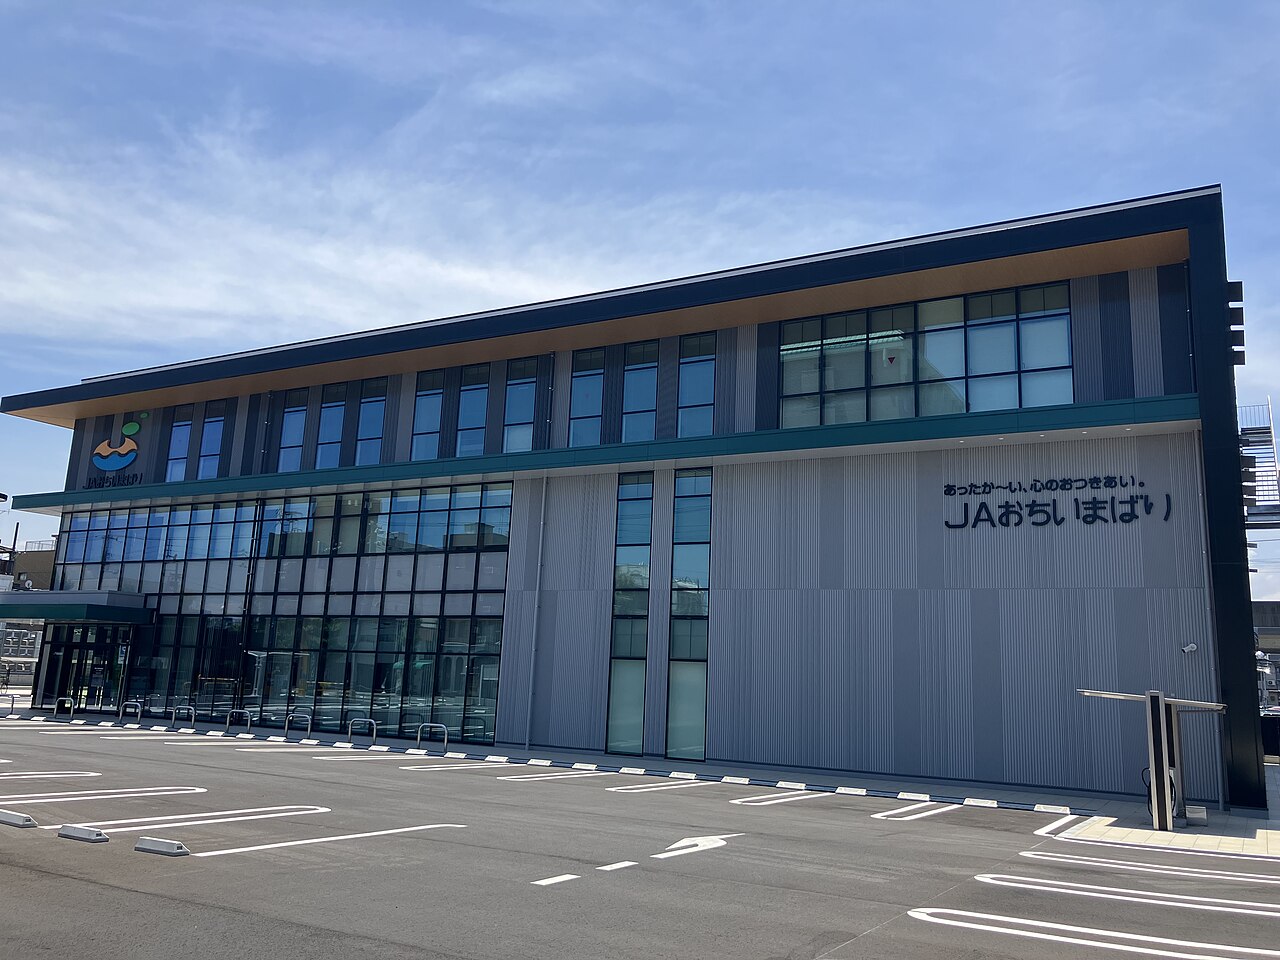
出典:Wikimedia Commons「File:越智今治農業協同組合の本所.jpg」
役割・特徴
農協(JA)が行う信用事業の総称がJAバンクです。組合員である農家への融資と、地域住民の貯金・決済サービスの両方を担い、貯金は組合員以外も利用できます。
主な機関
各地域のJA(農業協同組合)、都道府県の信用農業協同組合連合会(信連)、農林中央金庫で構成されます。
政府系金融機関
12. 政府系金融機関(政策金融機関)
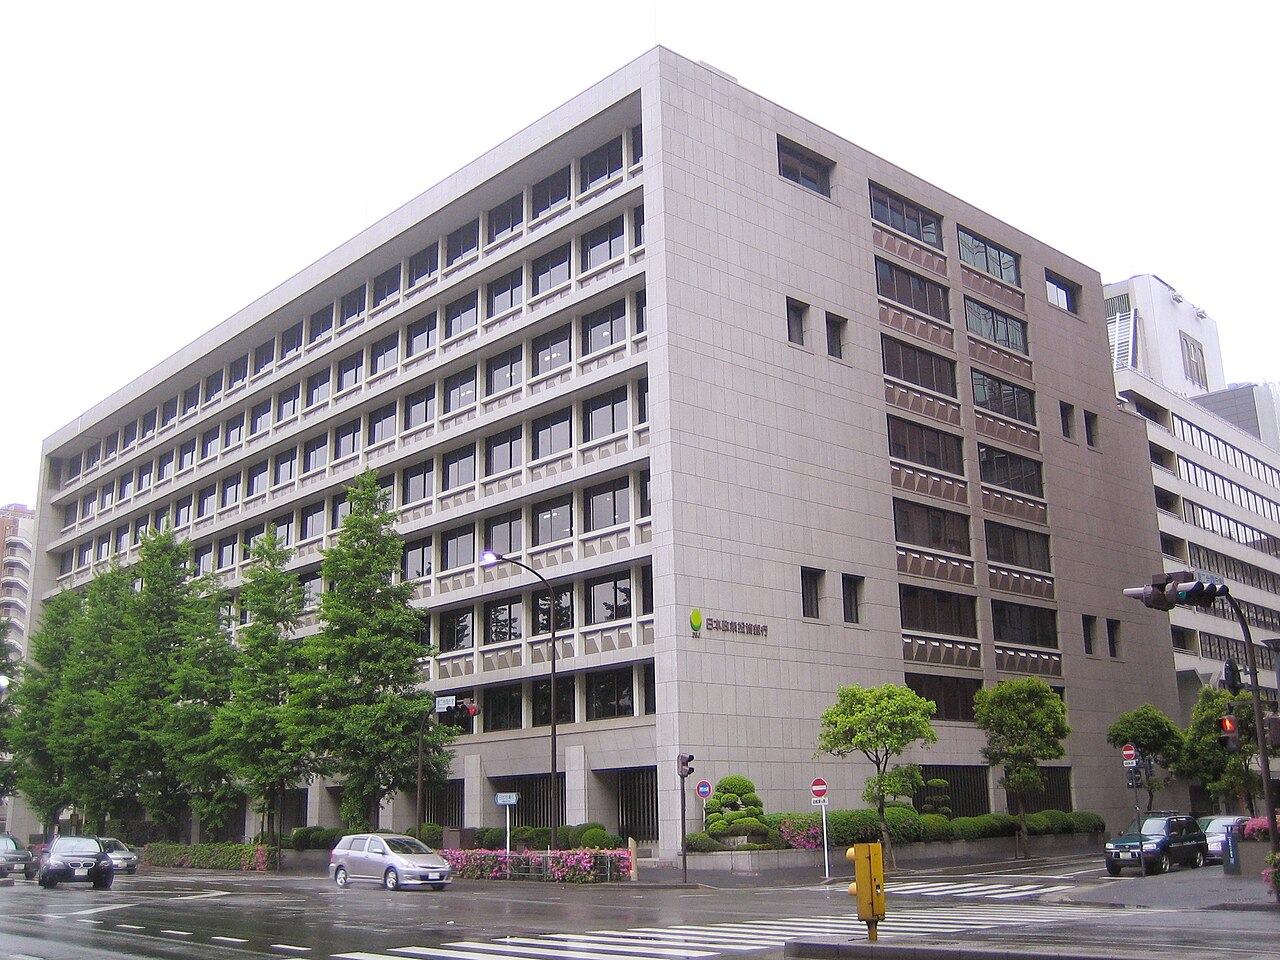
出典:Wikimedia Commons「File:Development Bank of Japan.jpg」
役割・特徴
政府が出資し、法律に基づいて設立された金融機関です。民間金融機関だけでは資金が回りにくい分野(中小企業、農林漁業、地域インフラなど)を政策的に支える役割を持ちます。
主な機関
日本政策金融公庫、日本政策投資銀行、商工組合中央金庫(商工中金)、沖縄振興開発金融公庫などがあります。
関連記事
まとめ
金融機関の種類は、株式会社形態の銀行と、会員・組合員のための協同組織金融機関、そして政策目的の政府系金融機関に大きく分けられます。預金保険の仕組みなど共通する部分も多い一方で、融資の対象や営業地域、利用できる人の範囲には種類ごとに違いがあります。
日常の預金や決済ではどの種類でも大きな差はありませんが、事業資金の相談は地域の信用金庫、財産の管理は信託銀行、手数料や金利のコスト重視ならネット銀行というように、目的に応じて使い分けると便利です。この一覧でそれぞれの位置づけを押さえておくと、金融機関選びで迷いにくくなります。