日本の年金は、全国民が加入する公的年金を土台に、会社員の上乗せ、自営業者の任意加入の制度、民間の保険商品などを組み合わせる「多層構造」になっています。
この記事では、公的年金から企業年金、個人で備える制度まで、年金制度10種類を一覧で紹介します。各制度の加入対象と特徴を、日本年金機構や厚生労働省の公表情報をもとにまとめました。
どの制度に加入しているかで老後の受給額は大きく変わります。まずは自分がどの層にいるかを確認することが大切です。
公的年金
1. 国民年金(基礎年金)
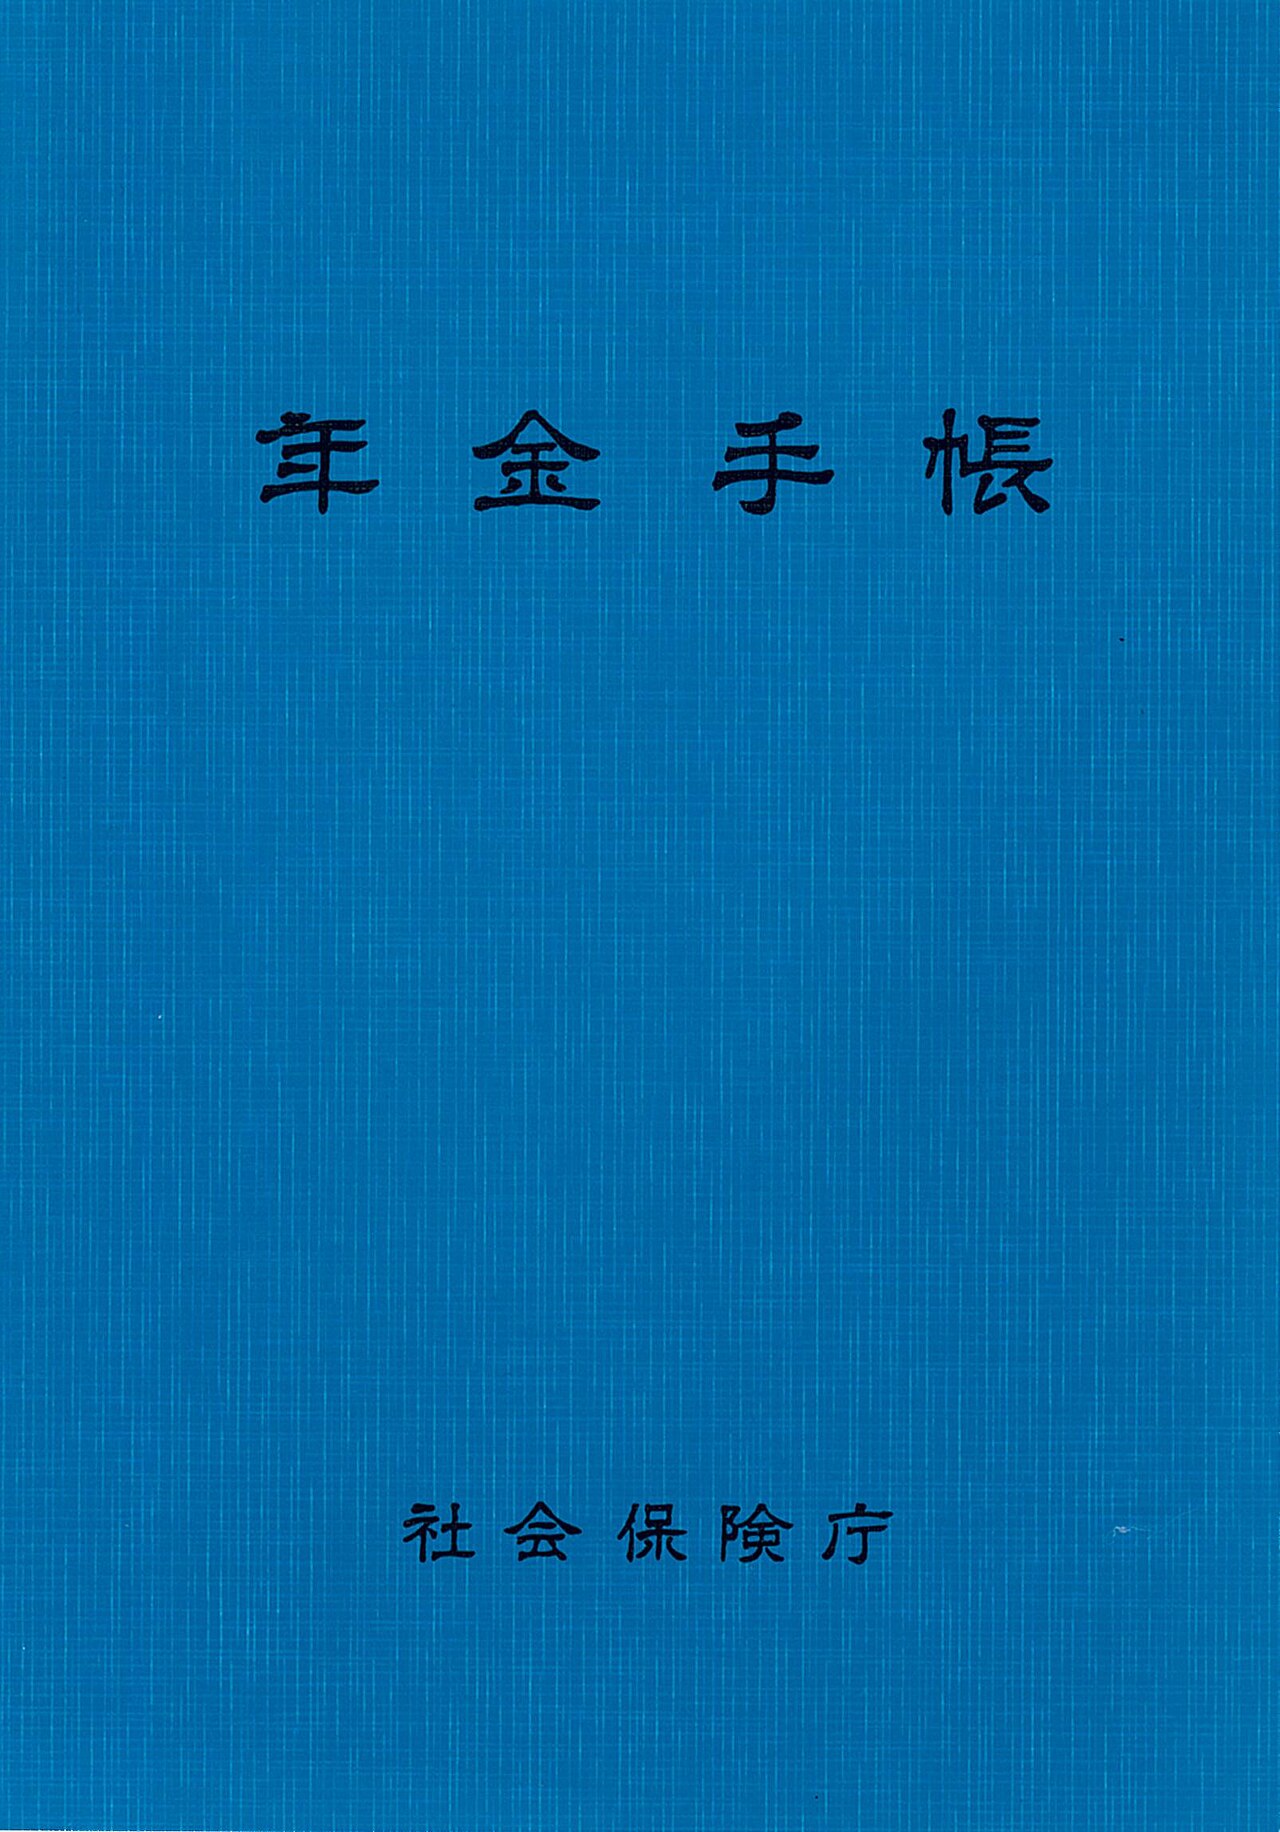
出典:Wikimedia Commons「File:Japanese Pension handbook front cover.jpg」
加入対象
日本に住む20歳以上60歳未満のすべての人です。自営業者などの第1号被保険者、会社員などの第2号被保険者、専業主婦(夫)などの第3号被保険者に分かれます。
特徴
老齢・障害・遺族の3つの給付があり、老齢基礎年金は保険料を納めた期間などに応じて決まり、原則として65歳から受け取ります。すべての年金の土台となる制度です。
2. 厚生年金保険
出典:Wikimedia Commons「File:Nishishinjuku morning 2009 Jan2.JPG」
加入対象
会社員や公務員など、厚生年金保険の適用事業所に勤める人です(原則として70歳まで加入します)。保険料は給与の額に応じて決まり、事業主と折半します。
特徴
国民年金に上乗せされる報酬比例の年金で、勤続期間が長く給与水準が高いほど受給額が増える仕組みです。在職中は給与の額によって年金額が調整される場合があります。
3. 付加年金
出典:Wikimedia Commons「File:Japan Pension Service Kurume Office.jpg」
加入対象
国民年金の第1号被保険者(自営業者など)で、国民年金基金に加入していない人です。
特徴
月額400円の付加保険料を上乗せして納めると、将来「200円×付加保険料を納めた月数」が老齢基礎年金に加算されます。少額の負担で終身の上乗せが得られる制度として知られます。
4. 年金生活者支援給付金
出典:Wikimedia Commons「File:Japan, elderly couple.jpg」
加入対象
老齢・障害・遺族の基礎年金を受けている人のうち、所得が一定の基準以下の人です(受け取るには請求手続きが必要です)。
特徴
年金制度そのものではなく、低所得の年金受給者を支援するために2019年に始まった給付金です。基準額に応じて月額が決まり、年金とあわせて支給されます。
企業年金
5. 確定給付企業年金(DB)
出典:Wikimedia Commons「File:Marunouchi 2chome building chiyoda tokyo 2009.JPG」
加入対象
制度を導入している企業に勤める従業員です。企業が規約を定める規約型と、企業年金基金を設立する基金型があります。
特徴
将来の給付額があらかじめ定められている企業年金で、運用の責任とリスクは企業側が負います。給付は年金または一時金で受け取れます。
6. 確定拠出年金(企業型DC)
加入対象
制度を導入している企業に勤める従業員です。企業が掛金を拠出し、本人(加入者)が運用方法を選びます。
特徴
運用結果によって将来の受給額が変わる企業年金で、転職したときに資産を次の制度へ持ち運べる(ポータビリティがある)点が特徴です。従業員が掛金を上乗せできるマッチング拠出を導入する企業もあります。
個人で備える年金
7. iDeCo(個人型確定拠出年金)
加入対象
国民年金の被保険者(原則として65歳未満)です。会社員・公務員・自営業者・専業主婦(夫)など幅広い人が加入でき、職業によって掛金の上限額が異なります。
特徴
自分で掛金を拠出して運用する私的年金で、掛金が全額所得控除になること、運用益が非課税であること、受け取るときも控除があることの3つの税制優遇が特徴です。資産は原則として60歳まで引き出せません。
8. 国民年金基金
出典:Wikimedia Commons「File:Shōtengai of Nakano Interior.jpg」
加入対象
国民年金の第1号被保険者(自営業者・フリーランスなど)で、付加年金に加入していない人です。
特徴
公的年金の上乗せとして終身年金を準備する制度で、掛金は全額が社会保険料控除の対象になります。全国の地域型基金と職能型基金があり、口数によって掛金と年金額を選べます。
9. 個人年金保険
出典:Wikimedia Commons「File:Daido01 2048.jpg」
加入対象
民間の生命保険会社などが販売する保険商品で、職業を問わず契約できます。
特徴
契約時に定めた年齢から年金を受け取る貯蓄型の保険で、一定の要件を満たすと個人年金保険料控除の対象になる点が特徴です。円建ての定額型のほか、外貨建てや変額タイプもあります。
10. 財形年金貯蓄
出典:Wikimedia Commons「File:Piggy-bank-968302.jpg」
加入対象
勤務先が財形制度を導入している勤労者です。給与や賞与からの天引きで積み立てます。
特徴
勤労者財産形成促進制度(財形制度)のひとつで、財形住宅貯蓄と合わせて元利合計550万円まで利子が非課税になる特典があります。原則として60歳以降に、年金として受け取ります。
関連記事
まとめ
年金制度は、1階部分の国民年金、2階部分の厚生年金や企業年金、3階部分のiDeCo・国民年金基金・個人年金保険という重なりで理解すると整理しやすくなります。会社員は2階部分まで自動的に用意される一方、自営業者は1階部分のみのため、任意の上乗せ制度を活用するかどうかが重要になります。
税制優遇の有無、資産を引き出せる時期、運用のリスクを誰が負うかは制度ごとに異なります。この一覧で各制度の位置づけを確認し、自分の働き方に合った組み合わせを検討してみてください。なお、制度の内容や掛金の上限額は改正されることがあるため、最新の情報は日本年金機構や厚生労働省の公式サイトで確認してください。