訪問販売で不要な契約を結ばされてしまった、ネット通販で買った商品が壊れていた、欠陥製品でけがをした、借金の金利が高すぎる気がする――。こうした買い物や契約のトラブルは、誰の身にも起こり得ます。実は日本には、消費者を守るための法律や制度が数多く整備されています。ただし、せっかくの制度も「知らなければ使えない」のが現実です。
この記事では、消費者を守る代表的な15の法律・制度を一覧で紹介します。各項目とも「目的」「主な内容」「相談先」「特徴」の4つの観点で統一して解説しているので、自分のトラブルに関係する法律がどれなのかをすぐに見つけられます。クーリングオフの期間(8日・20日)や取消しの条件、損害賠償の時効など、競合記事では省略されがちな具体的な数字や手続きまで盛り込みました。
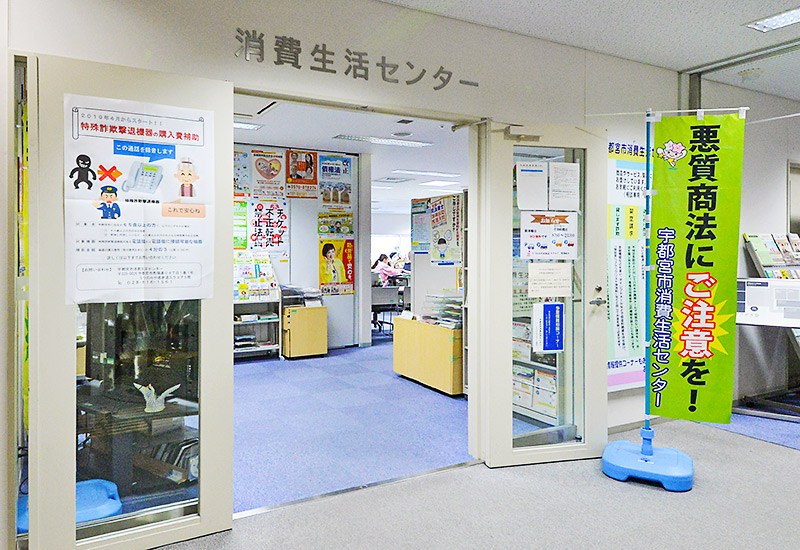
さらに、各項目には困ったときの相談先も明記しています。とくに「消費者ホットライン188(いやや!)」は、全国どこからでも最寄りの消費生活センターにつながる心強い窓口です。トラブルに遭ったときの味方として、この記事をブックマークしてお役立てください。
1. 消費者基本法
出典:gracies1ji.blogspot.com
目的
消費者政策の基本理念を定め、国・地方公共団体・事業者・消費者の責務を明らかにし、消費者の権利の尊重と自立の支援を図ることです。1968年に制定された消費者保護基本法を2004年に改正・改称して誕生した、消費者法全体の土台となる基本法です。
主な内容
消費者の権利として、安全の確保、選択の機会の確保、必要な情報の提供、教育の機会の提供、意見の反映、苦情の適切な処理、被害の救済など8つの権利を明記しています。また、国が消費者基本計画を策定し、消費者政策会議を設置することも定められています。
相談先
個別のトラブルの相談は、消費者ホットライン188(局番なし)から最寄りの消費生活センター等につながります。
特徴
個別のトラブルを直接解決するための法律ではなく、国や自治体の消費者政策全体の方向性を示す「理念法」である点が特徴です。具体的な救済は、消費者契約法や特定商取引法など個別の法律が担います。
2. 消費者契約法
出典:nexus-parking.com
目的
事業者と消費者の間にある情報の質・量や交渉力の格差を前提に、不当な勧誘による契約の取消しと、不当な契約条項の無効を定めて消費者の利益を守ることです(2001年施行)。
主な内容
事業者の不実告知、断定的判断の提供、不利益事実の不告知によって誤認した場合や、帰宅を妨害されるなどの困惑によって契約した場合は、後から取り消すことができます。過量契約や、社会生活上の経験不足につけ込んだ勧誘(いわゆるデート商法など)も取消しの対象です。また、事業者の損害賠償責任を全面的に免除する条項や、平均的な損害額を超えるキャンセル料の条項などは無効となります。取消権は、追認できる時から1年、契約を結んだ時から5年で消滅します。
相談先
消費者ホットライン188/お住まいの地域の消費生活センター
特徴
取引の種類を問わず、消費者と事業者のすべての契約に適用される点が強みです。期間で区切るクーリングオフと違い、「勧誘の不当性」が認められれば取り消せる制度です。
3. 特定商取引法
出典:ftnews.jp
目的
訪問販売や通信販売など、消費者トラブルが生じやすい特定の取引類型について事業者の行為を規制し、取引の公正と消費者の利益を守ることです。
主な内容
対象となるのは、訪問販売、通信販売、電話勧誘販売、連鎖販売取引、特定継続的役務提供、業務提供誘引販売取引、訪問購入の7つの類型です。事業者には氏名等の明示、契約書面の交付、誇大広告の禁止などが義務付けられ、クーリングオフのルールも定められています。2021年の改正では、注文していない商品を一方的に送り付ける「送り付け商法」の商品は、直ちに処分できるようになりました。
相談先
消費者ホットライン188/消費生活センター
特徴
クーリングオフ制度の主な根拠となる法律です。2022年6月からは、消費者の承諾を条件に契約書面を電子メール等で交付することも可能になりました。
4. 割賦販売法
出典:三井住友カード
目的
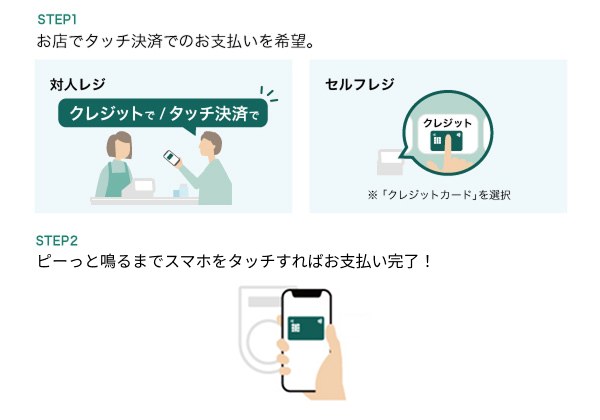
クレジットカードや個別クレジット(分割払い)といった割賦販売等の取引の公正を確保し、商品の購入者等の利益を保護することです。
主な内容
クレジット会社や加盟店に対する登録・監督、クレジットカード番号等の適切な管理、不正利用対策などを定めています。訪問販売などで購入した商品に問題があった場合、販売業者に主張できる抗弁をクレジット会社にも主張して支払いを止められる「抗弁権の接続」や、個別信用購入あっせん(個別クレジット)のクーリングオフも規定されています。
相談先
消費者ホットライン188/消費生活センター(クレジット会社の相談窓口でも対応しています)
特徴
商品そのものではなく「支払いの仕組み」を規制する法律です。分割払いのトラブルで代金の支払いを停止できる可能性がある点は、実務上の大きな利点です。
5. 製造物責任法(PL法)
出典:All About ニュース
目的
製品の欠陥によって生命・身体・財産に被害を受けた人を救済することです(1995年施行)。PLは「Product Liability(製造物責任)」の略です。
主な内容
製造業者等は、製造・加工・輸入した製品(動産)の欠陥により他人の生命・身体・財産を侵害したとき、過失がなくても損害賠償の責任を負います。被害者が証明すべきは「欠陥があったこと」「損害が生じたこと」「その間の因果関係」の3点で、製造業者の過失の立証は不要です。請求権は、損害と賠償義務者を知った時から原則3年(生命・身体への被害は5年)で時効となり、製品を引き渡した時から10年が上限となります。
相談先
消費者ホットライン188/消費生活センター、製造事業者のPL相談窓口
特徴
民法の不法行為では立証が必要な「過失」が不要になった点が画期的です。ただし対象は製造・加工された動産に限られ、不動産やサービス、欠陥のある製品自体の損害は原則として対象外です。
6. 消費者安全法
出典:FNNプライムオンライン
目的
消費者の生命・身体の安全を確保するため、消費者事故等の情報を集約し、事故の発生と被害の拡大を防ぐことです。消費者庁の設置とあわせて2009年に施行されました。
主な内容
重大な消費者事故が発生した場合、事業者や行政機関から消費者庁へ通知する義務、集約した情報の公表、消費者安全調査委員会(いわゆる消費者事故調)による事故原因の調査などを定めています。また、他の法律では対応できない「すき間事案」による重大な被害については、消費者庁が事業者に措置を勧告できる仕組みもあります。
相談先
消費者ホットライン188/消費生活センター(製品事故の情報は独立行政法人製品評価技術基盤機構(NITE)への報告も可能です)
特徴
個人への補償を定める法律ではなく、事故情報の共有と再発防止に重点を置く法律です。リコール情報の発信や注意喚起の基盤となっています。
7. 食品表示法
出典:アメーバブログ
目的
食品衛生法・JAS法・健康増進法に分かれていた食品表示のルールを一元化し、消費者が食品を安全に、かつ合理的に選択できるようにすることです(2015年施行)。
主な内容
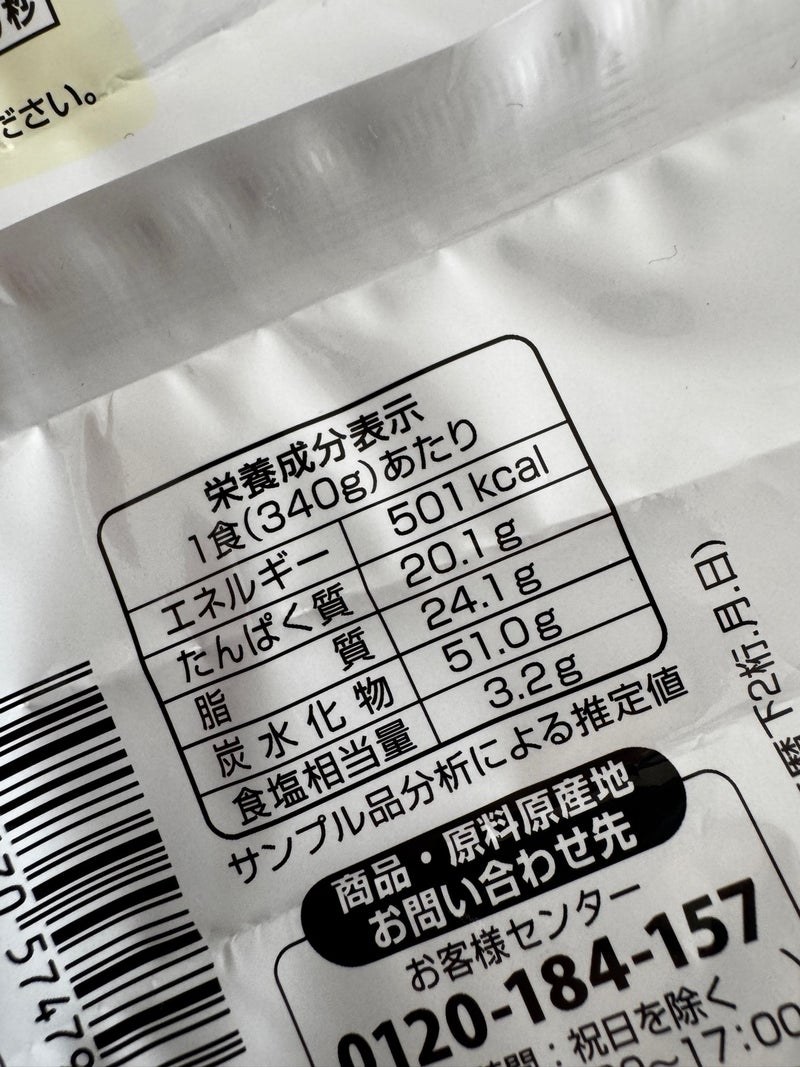
食品には名称、原材料名、添加物、消費期限または賞味期限、保存方法、栄養成分表示などの表示が義務付けられています。アレルギー表示の義務化や、事業者の責任において科学的根拠に基づく機能性を表示できる「機能性表示食品」制度も、この法律に基づくものです。違反した事業者には、回収命令や罰則が科されることがあります。
相談先
消費者庁、保健所、消費者ホットライン188
特徴
表示基準の策定は消費者庁が一元的に担います。この法律の施行により、加工食品への栄養成分表示が原則として義務化されました。
8. 景品表示法
出典:ランサーズ
目的
正式名称は「不当景品類及び不当表示防止法」です。不当な表示や過大な景品類によって消費者の合理的な商品選択が妨げられることを防ぎ、消費者の利益を保護します(1962年制定)。
主な内容
実際のものよりも著しく優良であると誤認させる「優良誤認表示」と、取引条件について実際よりも著しく有利であると誤認させる「有利誤認表示」を禁止しています。景品類の提供にも、上限額などの制限があります。違反事業者には措置命令や、対象商品の売上額の3%にあたる課徴金が科されます。2023年10月からは、広告であることを隠して表示する「ステルスマーケティング」も不当表示として規制対象になりました。
相談先
消費者庁(景品表示法に関する相談・情報提供窓口)、消費者ホットライン188
特徴
「No.1」表示や二重価格表示など、広告表示全般を幅広く規制する法律です。2024年の改正では、違反を繰り返す事業者への課徴金の割増しや確約手続の導入など、抑止力を高める見直しが行われました。
9. クーリングオフ制度
出典:高槻市
目的
訪問販売など不意打ち性の高い取引で、冷静に考える間もなく契約してしまった消費者に、一定期間内であれば理由を問わず契約をなかったことにできる機会を与えることです。
主な内容
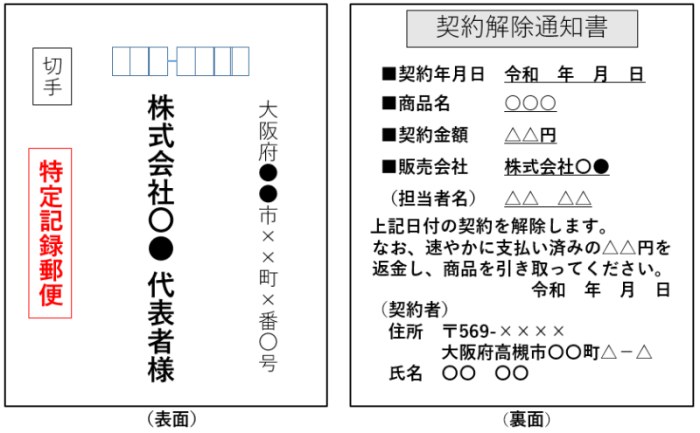
特定商取引法などに基づく制度で、期間は取引の類型によって異なります。訪問販売、電話勧誘販売、特定継続的役務提供、訪問購入は8日間、連鎖販売取引と業務提供誘引販売取引は20日間です。通知は書面のほか、電子メールなどの電磁的記録でも行うことができ、期間内に発信すれば効力が生じます(発信主義)。クーリングオフをした場合、違約金は不要で、商品の引き取りや返送にかかる費用は原則として事業者の負担です。
相談先
消費者ホットライン188/消費生活センター
特徴
理由なしで無条件に解約できる強力な制度ですが、通信販売は対象外です(返品特約の表示がある場合はその条件に従います)。自分から店舗に出向いて購入した場合も、原則として対象になりません。
10. 消費者団体訴訟制度
出典:上野法律事務所
目的
内閣総理大臣の認定を受けた「適格消費者団体」が、消費者に代わって事業者の不当な行為の差止めを求めることで、消費者被害の発生と拡大を防ぐことです。
主な内容
消費者契約法、特定商取引法、割賦販売法、景品表示法、食品表示法などに基づく不当な勧誘や不当な契約条項について、適格消費者団体が事業者を相手に差止請求訴訟を起こすことができます。2007年に消費者契約法で始まり、その後対象となる法律が順次拡大されてきました。
相談先
各地の適格消費者団体(消費者庁のウェブサイトで一覧が公表されています)、消費者ホットライン188
特徴
個々の消費者では声を上げにくい不当な条項や勧誘方法を、団体がまとめて「やめさせる」ための制度です。金銭の回復までは扱わないため、被害回復を担う消費者裁判手続特例法と役割を分担しています。
11. 公益通報者保護法
出典:motaras.co.jp
目的
事業者の法令違反行為を通報した労働者等を、解雇や不利益な取扱いから保護し、事業者の法令遵守を促すことです(2006年施行)。
主な内容
通報対象となる法令違反行為を通報したことを理由とする解雇は無効となり、降格や減給などの不利益取扱いも禁止されます。2022年施行の改正では、常時使用する労働者が300人を超える事業者に内部通報体制の整備が義務付けられたほか、通報対応業務の従事者に守秘義務が課され(違反には刑事罰があります)、退職後1年以内の退職者や役員も保護対象に加わりました。
相談先
消費者庁の「公益通報・相談ダイヤル」、勤務先の内部通報窓口、法令を所管する行政機関
特徴
買い物の場面ではなく「働く人」を守る法律ですが、食品偽装やリコール隠しといった消費者被害につながる不正を早期に発見する役割も果たしています。
12. 電子消費者契約法
出典:イラストAC
目的
正式名称は「電子消費者契約に関する民法の特例に関する法律」です。インターネット通信販売などの電子消費者契約において、消費者の操作ミスによる申込みを救済することです(2001年施行)。
主な内容
事業者が申込み内容の確認や訂正の機会を消費者に与えていない場合(確認画面を設けていない場合など)、消費者は操作ミスによる申込みについて錯誤を理由に無効を主張できます。これは民法の錯誤規定の特例です。あわせて、承諾通知が消費者のメールサーバーに記録された時点を到達時とするなど、電子メールによる申込みと承諾の到達時期についても特例を定めています。
相談先
消費者ホットライン188/消費生活センター
特徴
「1個のつもりが10個注文していた」といったネット通販の操作ミスを想定した法律です。事業者が確認画面を設けていたかどうかが、効力の分かれ目になります。
13. 貸金業法
出典:sunsyscon.com
目的
貸金業を営む者の業務の適正な運営を確保するとともに、資金需要者である借り手の利益を保護することです。多重債務問題を受けて2006年に抜本的に改正され、2010年に完全施行されました。
主な内容
貸金業の登録制度に加え、個人の借入総額を年収の3分の1までに制限する「総量規制」、上限金利の引き下げによるグレーゾーン金利の撤廃、夜間や勤務先への訪問など行き過ぎた取立て行為の規制、指定信用情報機関への加盟義務などを定めています。
相談先
日本貸金業協会の「貸金業相談・紛争解決センター」、消費生活センター、法テラス、財務局・財務事務所の多重債務相談窓口
特徴
消費者金融やクレジットカードのキャッシングが主な対象です。銀行のカードローンは銀行法、クレジットカードのショッピング枠は割賦販売法が適用されるため、この法律の総量規制の直接の対象ではありません。
14. 利息制限法
出典:kura-nora.com
目的
金銭の貸借における利息の上限を定め、高金利から借り手を守ることです。
主な内容
利息の上限は元本の額に応じて決まります。元本が10万円未満の場合は年20%、10万円以上100万円未満の場合は年18%、100万円以上の場合は年15%です。この上限を超える利息の契約は、超えた部分が無効となり、支払う必要はありません。遅延損害金の上限も、上限金利の1.46倍までと定められています。なお、出資法の上限金利(年20%)を超えて利息を受け取ると、刑事罰の対象となります。
相談先
消費生活センター、法テラス、日本貸金業協会、弁護士・司法書士(過払い金請求の相談)
特徴
かつて利息制限法と出資法の上限の間に存在した「グレーゾーン金利」は、貸金業法の改正により2010年に解消されました。上限を超えて払い過ぎた利息は「過払い金」として返還請求の対象となる場合があります。
15. 消費者裁判手続特例法
出典:a-sas.ne.jp
目的
多数の消費者に共通する被害が生じた場合に、「特定適格消費者団体」が事業者を相手として、集団的な被害の回復を図れるようにすることです(2016年施行)。
主な内容
手続は二段階に分かれています。第一段階では、団体が事業者に共通の金銭支払義務があることの確認を求める訴訟を行います。その義務が認められると第二段階に進み、対象となる消費者が団体に授権することで、簡易な手続によって個々の債権が確定し、支払いを受けることができます。対象は消費者契約に関する財産的な被害が中心で、2023年施行の改正では一定の慰謝料も対象に加わりました。
相談先
特定適格消費者団体(消費者機構日本、消費者支援機構関西など)、消費者ホットライン188
特徴
1人あたりの金額が少なく、個人では訴訟を起こしにくい被害(塾やジムの返金トラブル、個人情報漏えいへの慰謝料など)を、まとめて回復できる制度です。不当行為をやめさせる消費者団体訴訟制度(差止請求)とセットで機能します。
関連記事
まとめ
消費者を守る法律・制度は、契約の場面を守る消費者契約法や特定商取引法、安全を守る製造物責任法や消費者安全法、表示の公正を守る食品表示法や景品表示法、お金のトラブルから守る貸金業法や利息制限法など、分野ごとに役割を分担しています。さらに、クーリングオフのように個人で使える制度から、適格消費者団体が被害の拡大防止や集団的な回復を担う制度まで、多層的に消費者を支える仕組みが整っています。
トラブルに遭ったときは、契約書や領収書、メールなどの記録を残したうえで、できるだけ早く相談することが大切です。クーリングオフや取消権には期間の制限があるため、迷っている時間が長いほど選択肢が狭まってしまいます。
「これっておかしいかも」と感じたら、まずは消費者ホットライン188に電話してみてください。局番なしの3桁で、最寄りの消費生活センターや国民生活センターにつながります。一人で抱え込まず、法律と相談窓口を味方につけて、安心できる消費生活を送りましょう。